Spreek ondernemers over financiering voordat het dringend wordt
Voor zakelijke kredietverstrekkers, lease- en factoringbedrijven en financieringsadviseurs in België en Nederland: wie beslist over financiering, welke momenten een telefoontje relevant maken en hoe je zorgvuldig opvolgt in een gereguleerde sector.
Ondernemers worden zelden wakker met zin in een lening. Ze willen een nieuwe machine, een tweede bestelwagen, een groter magazijn of ademruimte terwijl klanten laat betalen. Financiering volgt het plan. Een belteam dat naar plannen vraagt, noteert wanneer de huidige leningen en leasecontracten aflopen en op dat moment terugbelt, is nuttig. Een team dat rentes pitcht, is dat niet.
De markt: stabiele vraag, hoge slaagkansen, veel aanbieders
In België meldt Febelfin dat de uitstaande ondernemingskredieten eind december 2025 een record van 202 miljard euro bereikten, 3,0% meer dan een jaar eerder. In het vierde kwartaal van 2025 steeg het aantal kredietaanvragen met 2,7% en het aantal toegekende kredieten met 3,3% tegenover een jaar eerder. Het weigeringspercentage bleef op het niveau van 2024. De potentiële klanten zijn talrijk en meestal klein: Statbel telde in 2023 206.517 ondernemingen met werknemers in industrie, bouw en diensten, waarvan 35.139 met 10 of meer.
In Nederland stelde de CBS Financieringsmonitor 2025, over juli 2024 tot juli 2025, vast dat 15% van de mkb-bedrijven in de business economy behoefte had aan nieuwe externe financiering. Van de bedrijven die hun mogelijkheden verkenden of al kenden, deed 67% echt een aanvraag, en 93% van de aanvragers kreeg het bedrag geheel of deels. Over alle bedrijven met een behoefte was het slagingspercentage 55%, het hoogste sinds het begin van de monitor. Bij bijna vier op de tien was een financieel adviseur betrokken bij de aanvraag. Het CBS-bedrijvenregister telt op 1 oktober 2026 (voorlopig) 72.340 bedrijven met 10 of meer werkzame personen.
Banken, leasemaatschappijen, factoringbedrijven, alternatieve financiers en adviseurs dingen allemaal naar dezelfde ondernemers. Daardoor zijn timing en vertrouwen belangrijker dan het aanbod.
Wie je belt en wat je vraagt
- Eigenaar of algemeen directeur: beslist over investeringen en bij wie het bedrijf leent.
- Financieel directeur of financieel manager: vergelijkt bij grotere bedrijven de aanbiedingen en beheert het dossier.
- Externe accountant: vaak de eerste die een eigenaar raadpleegt, en een partner om te kennen.
Momenten die een telefoontje relevant maken:
- Investeringsplannen: machines, voertuigen, een gebouw, energiemaatregelen of een overname.
- Leningen of leasecontracten die aflopen: het natuurlijke moment om te vergelijken.
- Groei of late betalingen: beide zetten het werkkapitaal onder druk.
- Een bedrijfsoverdracht of een management buy-out.
- De jaarcijfers: veel eigenaren praten pas over financiering als de jaarrekening klaar is.
Vragen die in deze sector goed werken:
- Welke investeringen plannen jullie in de komende twaalf maanden?
- Hoe zijn jullie huidige machines en voertuigen gefinancierd, en wanneer lopen die contracten af?
- Hoe lang doen jullie klanten gemiddeld over het betalen?
- Met wie bespreken jullie financiering meestal: de bank, de accountant, iemand anders?
- Wat moet je zien voordat je een alternatief wilt vergelijken?
Ondernemers nemen zulke beslissingen in stappen en met meerdere adviseurs. Lees hoe B2B-kopers kopen om je telefoontjes rond die stappen te plannen.
Wat een belteam in deze sector vertraagt
- Trouw aan de huisbank. Veel eigenaren bankieren al jaren bij dezelfde instelling. Een eerste telefoontje verandert dat zelden; een goed getimed tweede of derde misschien wel.
- Vertrouwen. Ondernemers zijn voorzichtig met onbekende bellers over geld. Een duidelijke introductie, geen druk en schriftelijke opvolging maken het verschil.
- Lange beslistijden. Financiering wacht op offertes, cijfers en de accountant. Zonder geplande opvolging gaat het moment voorbij.
- Regels over wat je mag zeggen. Afhankelijk van het product gelden informatieplichten en reclameregels. Bellers hebben gecontroleerde formuleringen nodig.
- Timing rond de cijfers. Zolang de jaarrekening niet klaar is, stellen veel eigenaren uit.
Zo werkt Ringlane voor aanbieders van bedrijfsfinanciering
Echte schermen uit de app, met wat elke functie in deze sector doet.
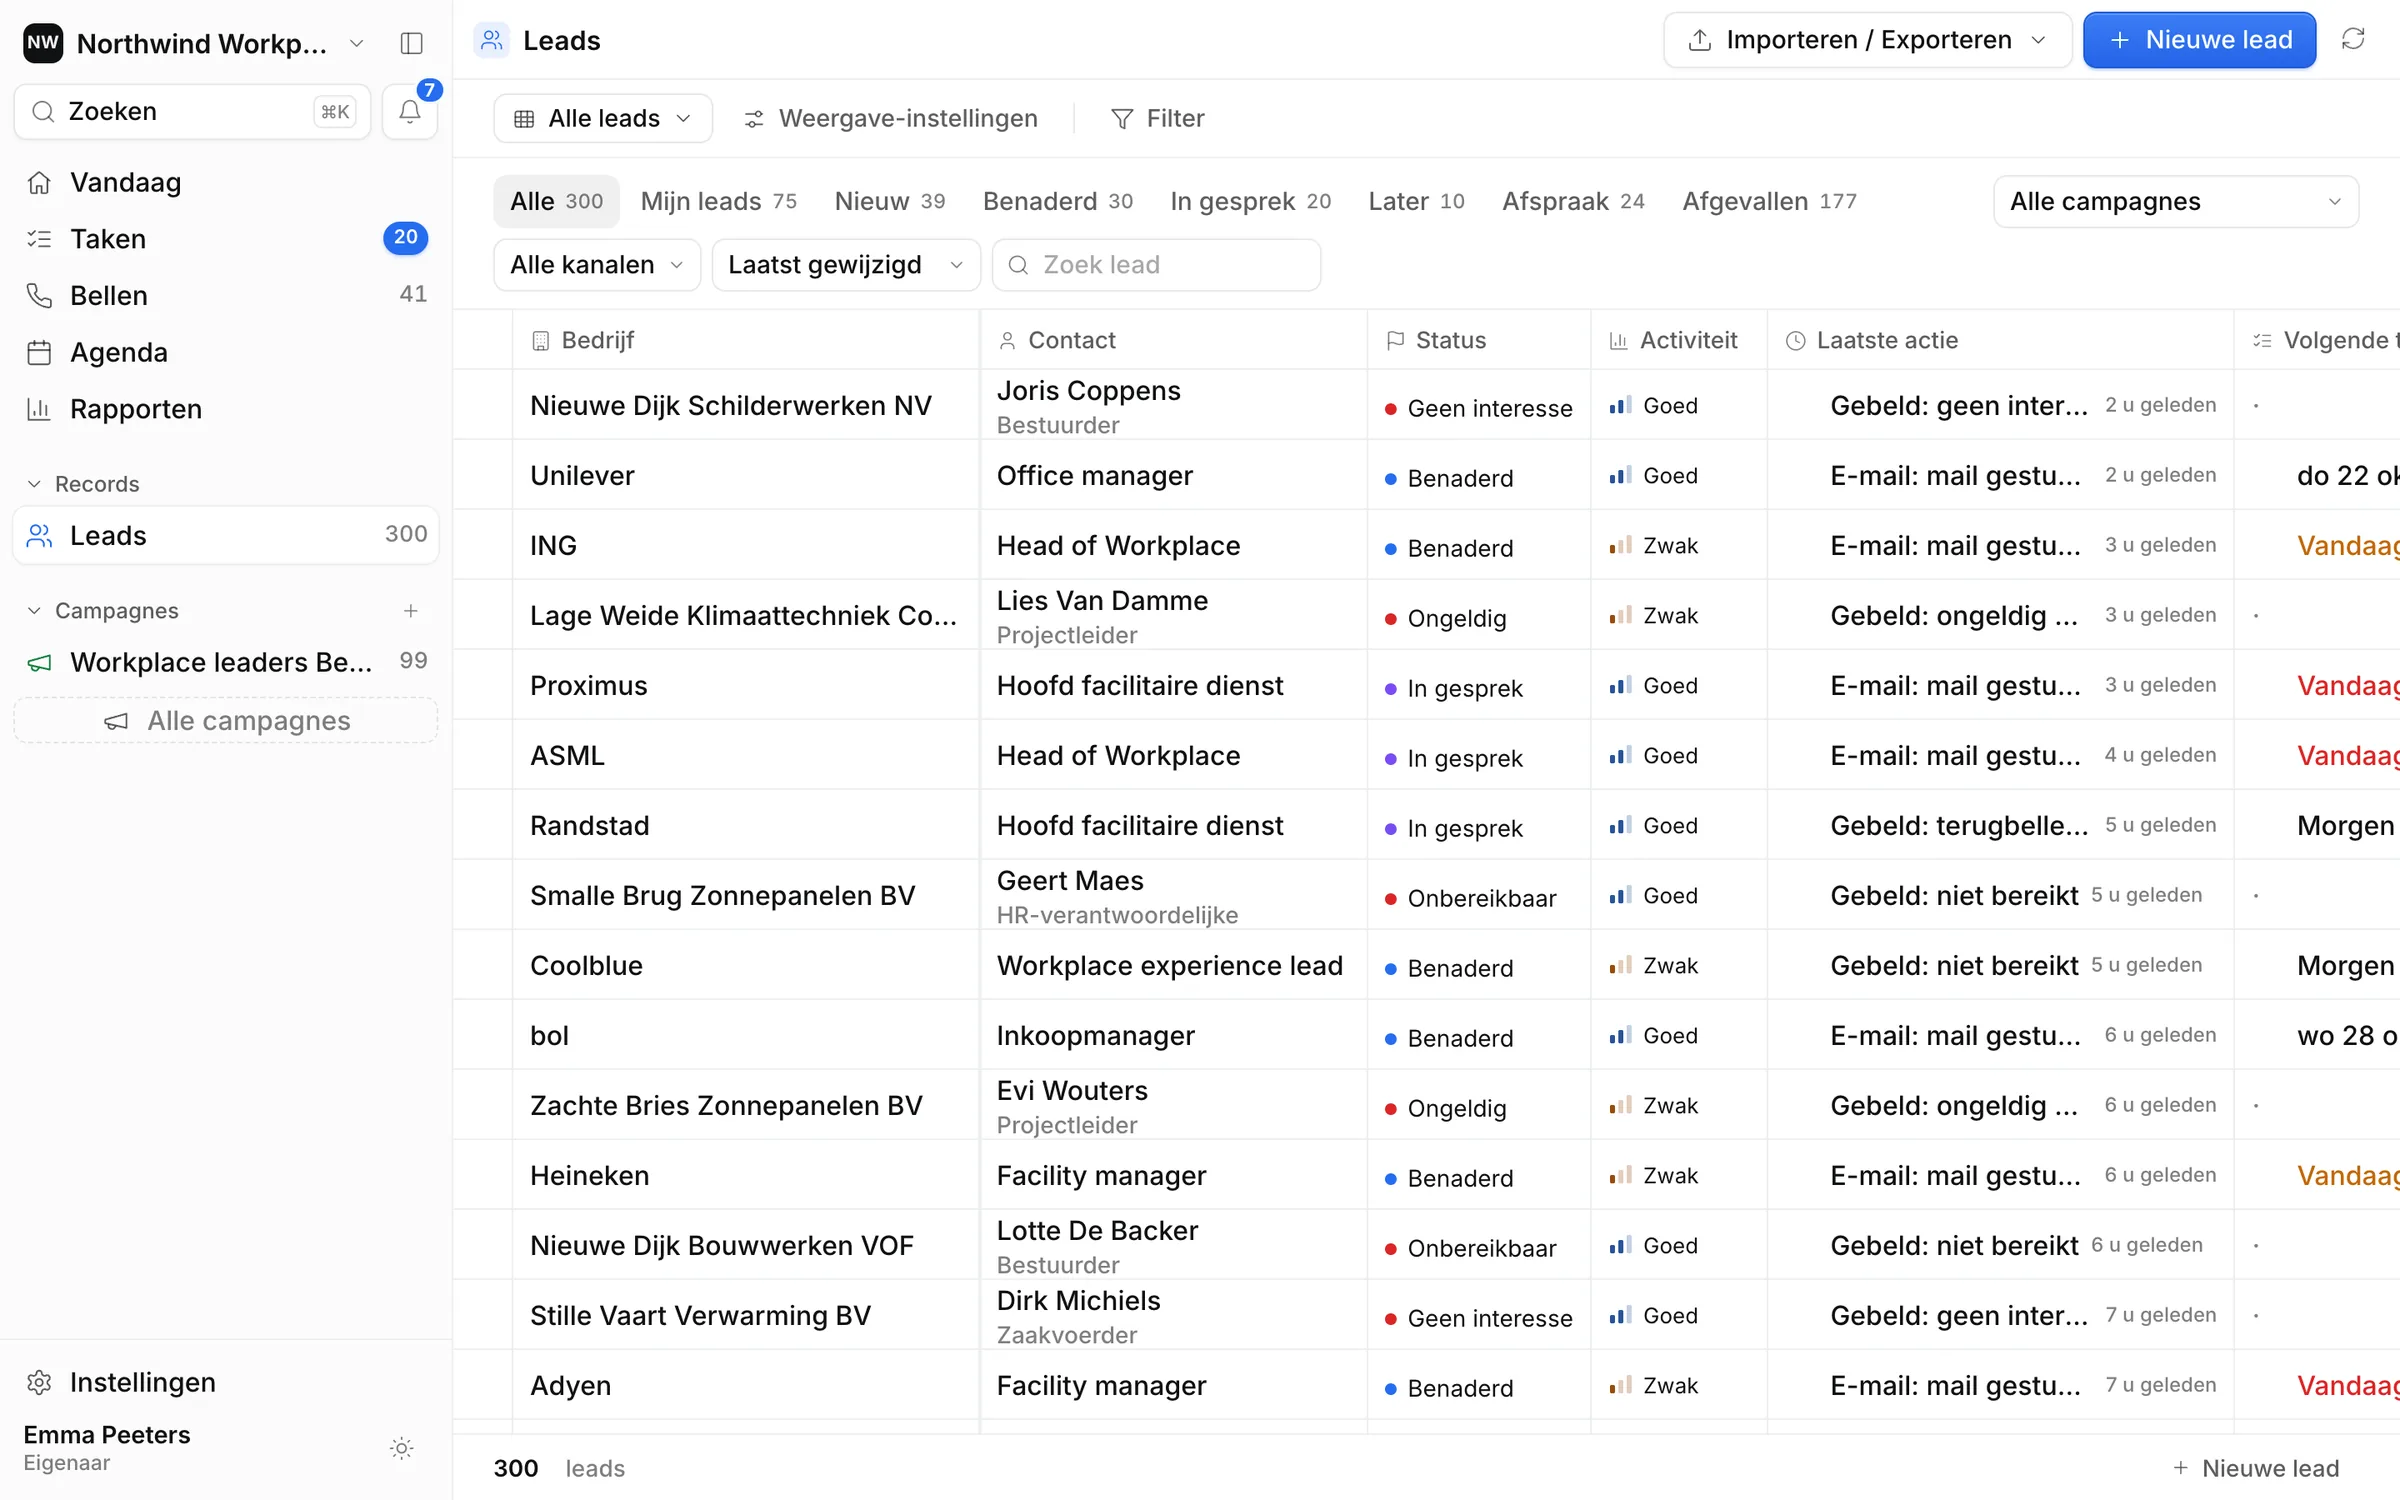
Je lijsten op één plek
Importeer Excel, CSV of een Bizzy-export in een campagne. Elke lead toont zijn status, laatste actie en volgende taak.
In deze sector: Importeer een Bizzy-export in campagnes per sector en grootte, bijvoorbeeld maakbedrijven en transportbedrijven met 10 tot 100 medewerkers, want investeringsbehoeften en vragen verschillen per sector.
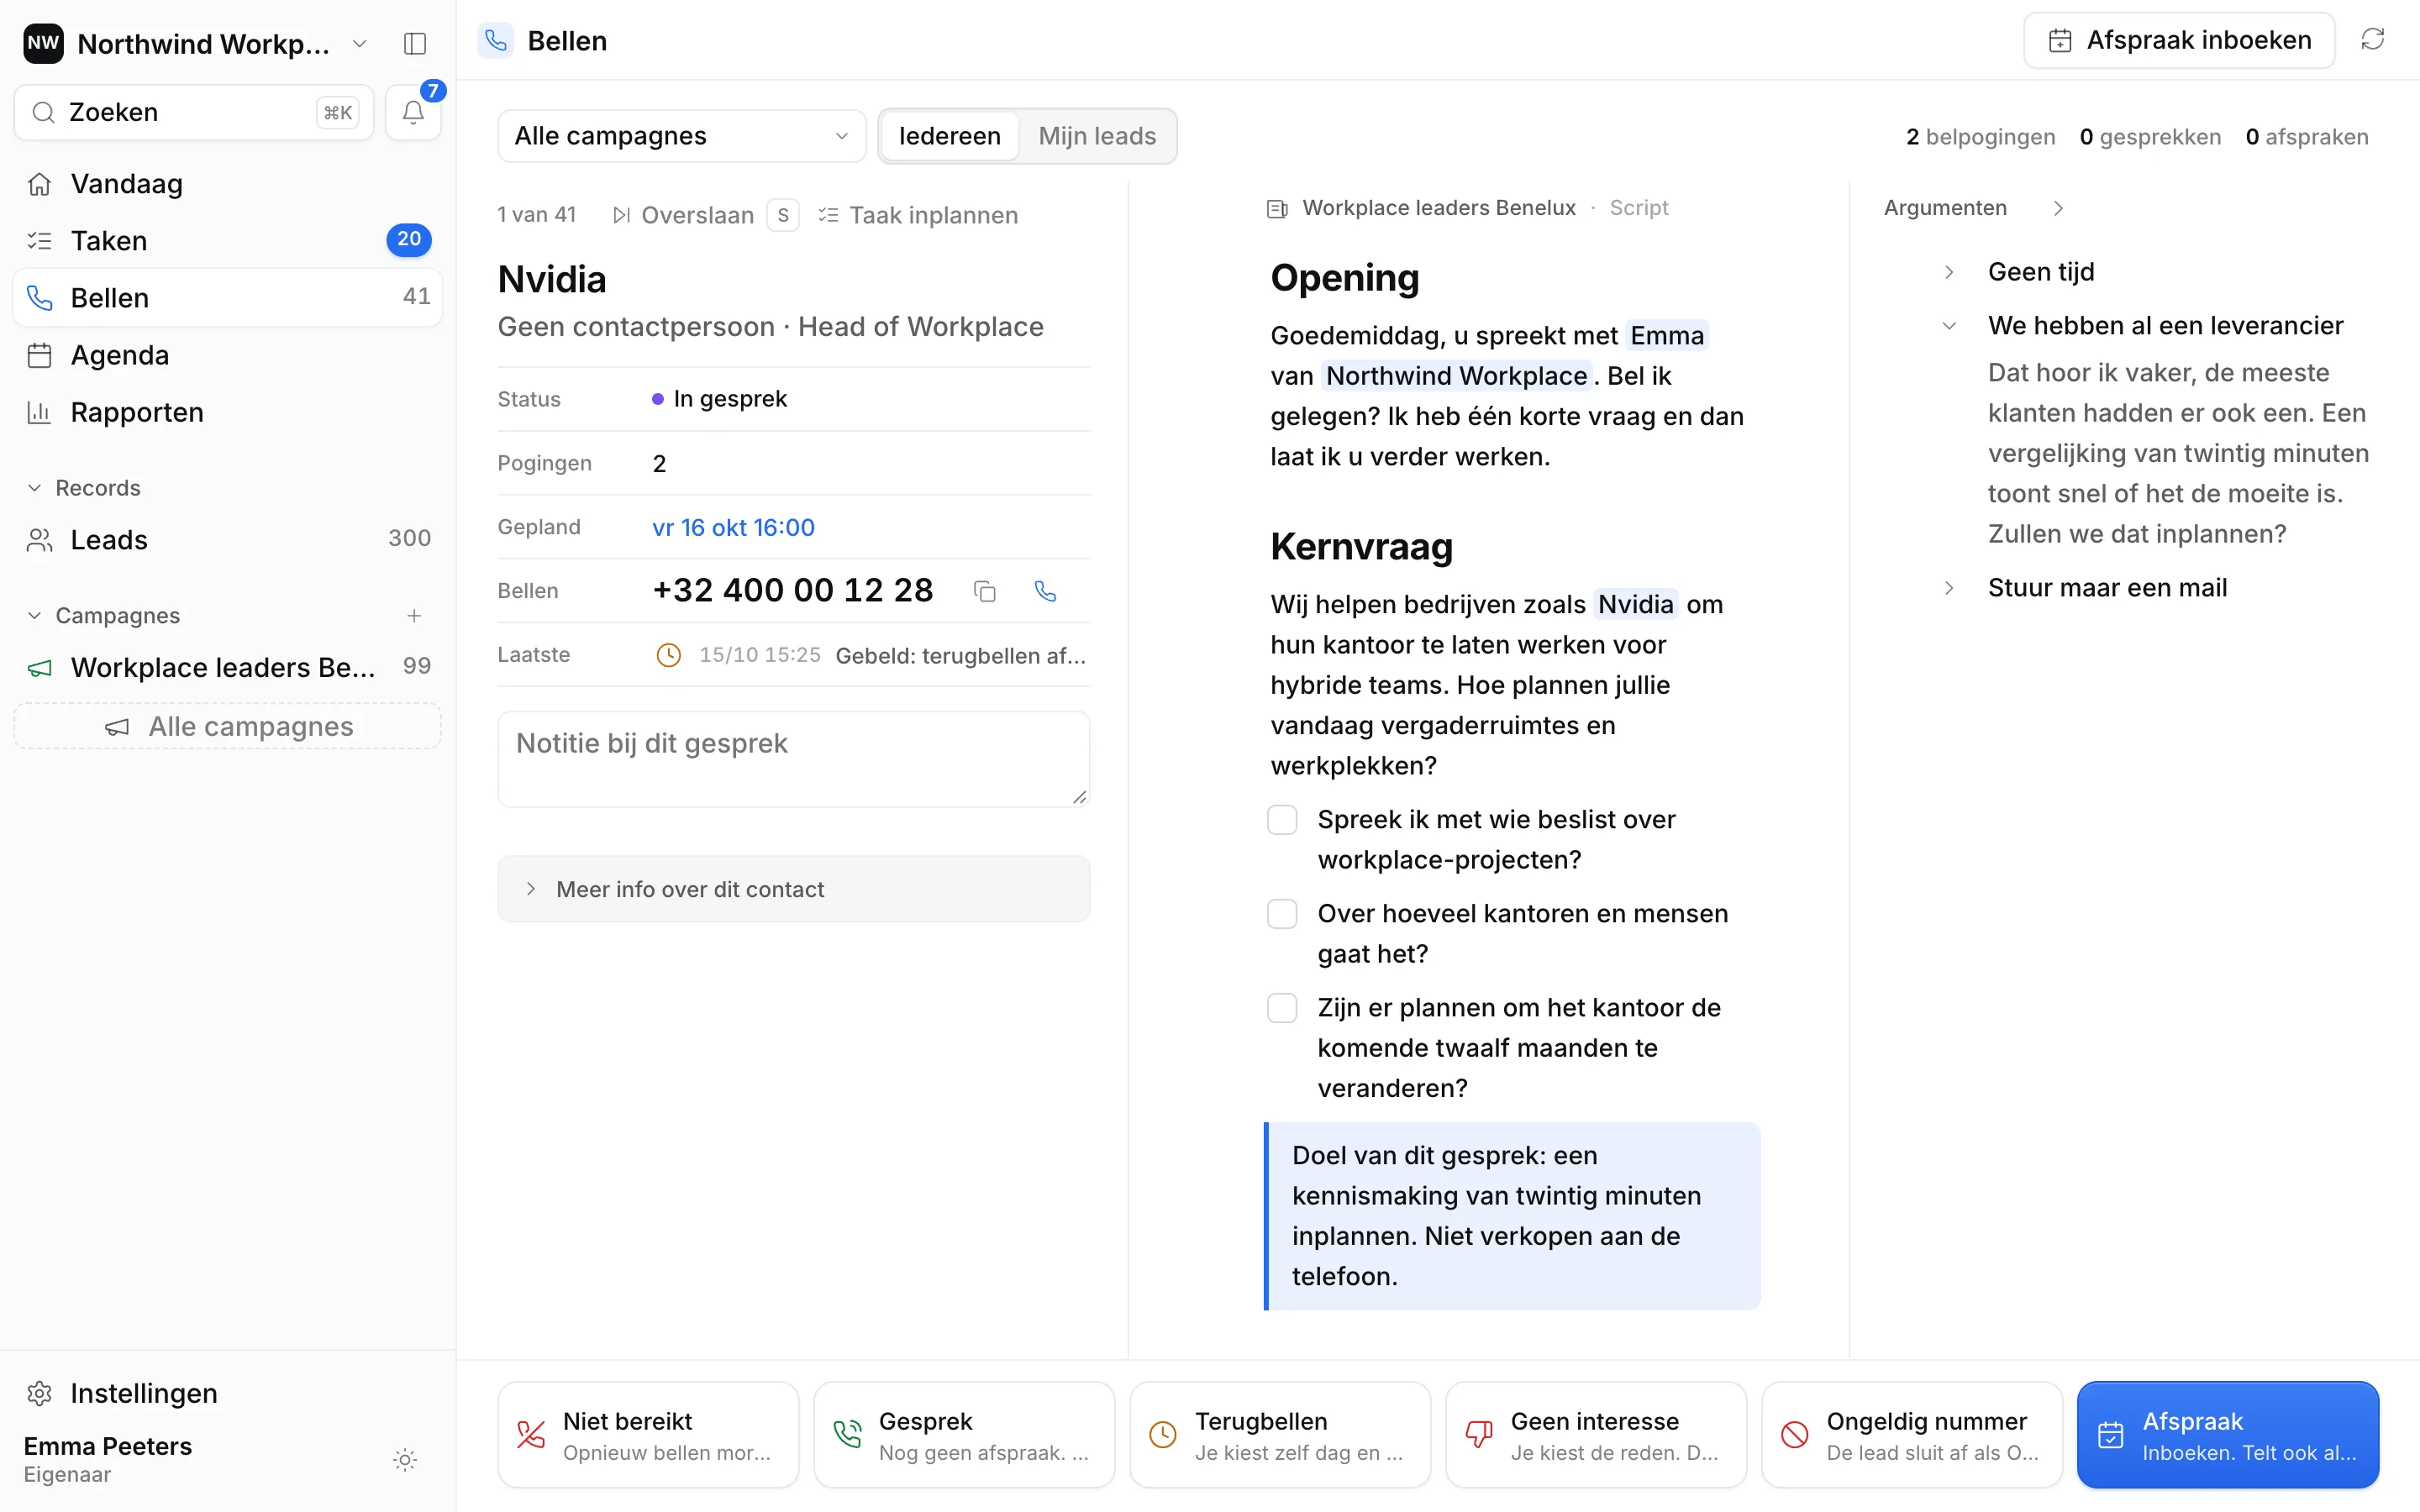
Eén scherm voor het gesprek
De lead links, het script in het midden met de bedrijfsnaam en je eigen naam al ingevuld. Klik op het nummer en bel met je eigen telefoon.
In deze sector: Zet de vragen over geplande investeringen, huidige financiering, einddata van leningen en leasecontracten en betalingstermijnen in het script, zodat elke beller ze vraagt.
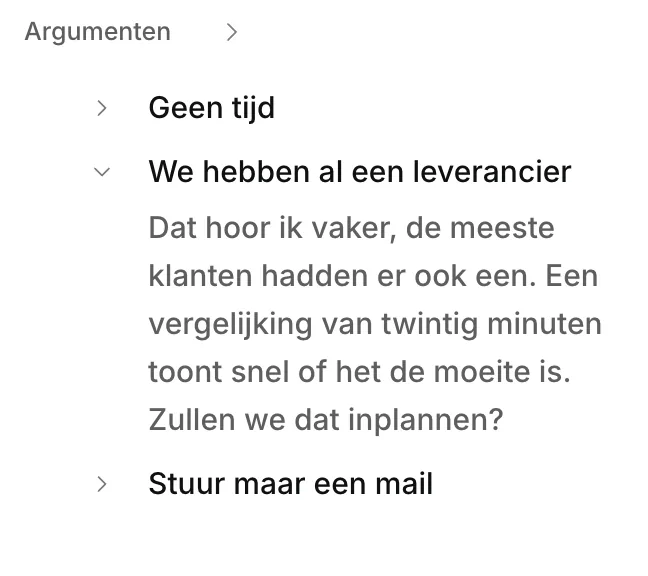
Het antwoord op elk bezwaar
Veelgehoorde bezwaren staan in een paneel naast het script, zodat het juiste antwoord één klik weg is.
In deze sector: Houd feitelijke antwoorden klaar op "we werken alleen met onze bank", "we hebben nu geen plannen" en "wat kost het", telkens met een vraag over wanneer de volgende investeringsbeslissing valt, nooit met een belofte over rente of goedkeuring.
Eén toets per gesprek, de volgende stap gepland
N (niet bereikt) plant een nieuwe poging de volgende werkdag, G (gesprek) een opvolgtelefoontje over drie dagen, T (terugbellen) het moment dat jij kiest. A registreert een afspraak; X (geen interesse, met een reden) en O (ongeldig nummer) sluiten de lead af.
In deze sector: Eigenaren en financieel managers zijn vaak niet bereikbaar. N plant de volgende poging op de volgende werkdag; met T bel je terug op het moment dat zij kiezen, bijvoorbeeld wanneer de jaarcijfers klaar zijn.

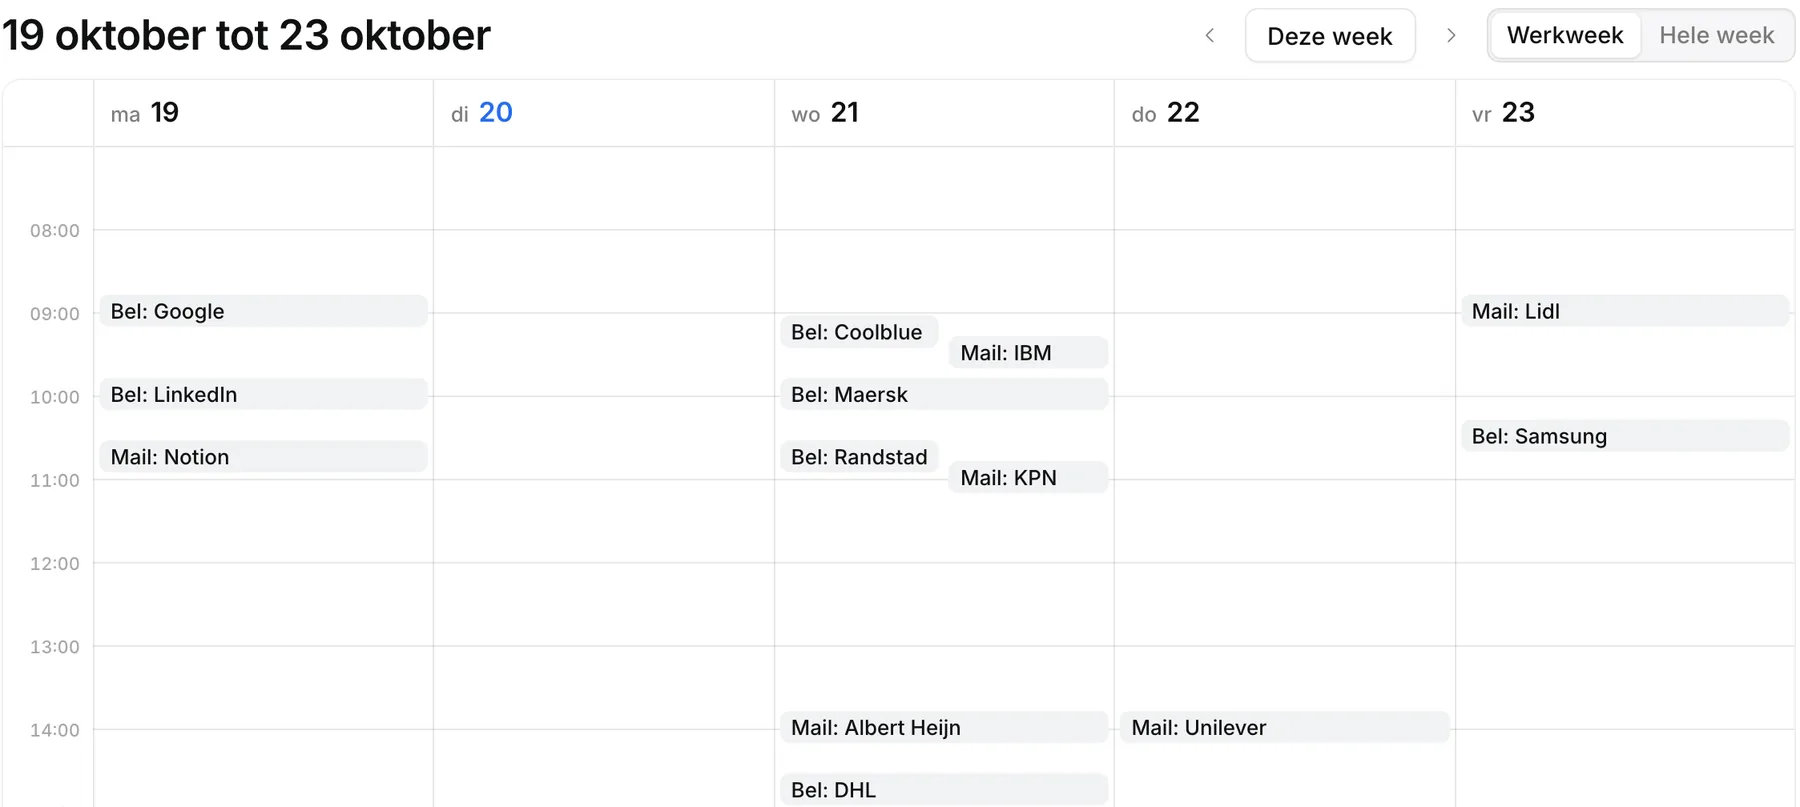
Opvolgen via elk kanaal
Telefoontjes en e-mails komen in je week. Je schrijft e-mails in Ringlane en verstuurt ze via je eigen Gmail; LinkedIn en WhatsApp stuur je zelf en log je met de hand. Vandaag zet achterstallige terugbelafspraken bovenaan.
In deze sector: Stuur na een gesprek de beloofde informatie vanuit je eigen Gmail en zie die in de historiek van de lead, zodat een collega precies weet wat er gezegd en verstuurd is vóór het volgende telefoontje.
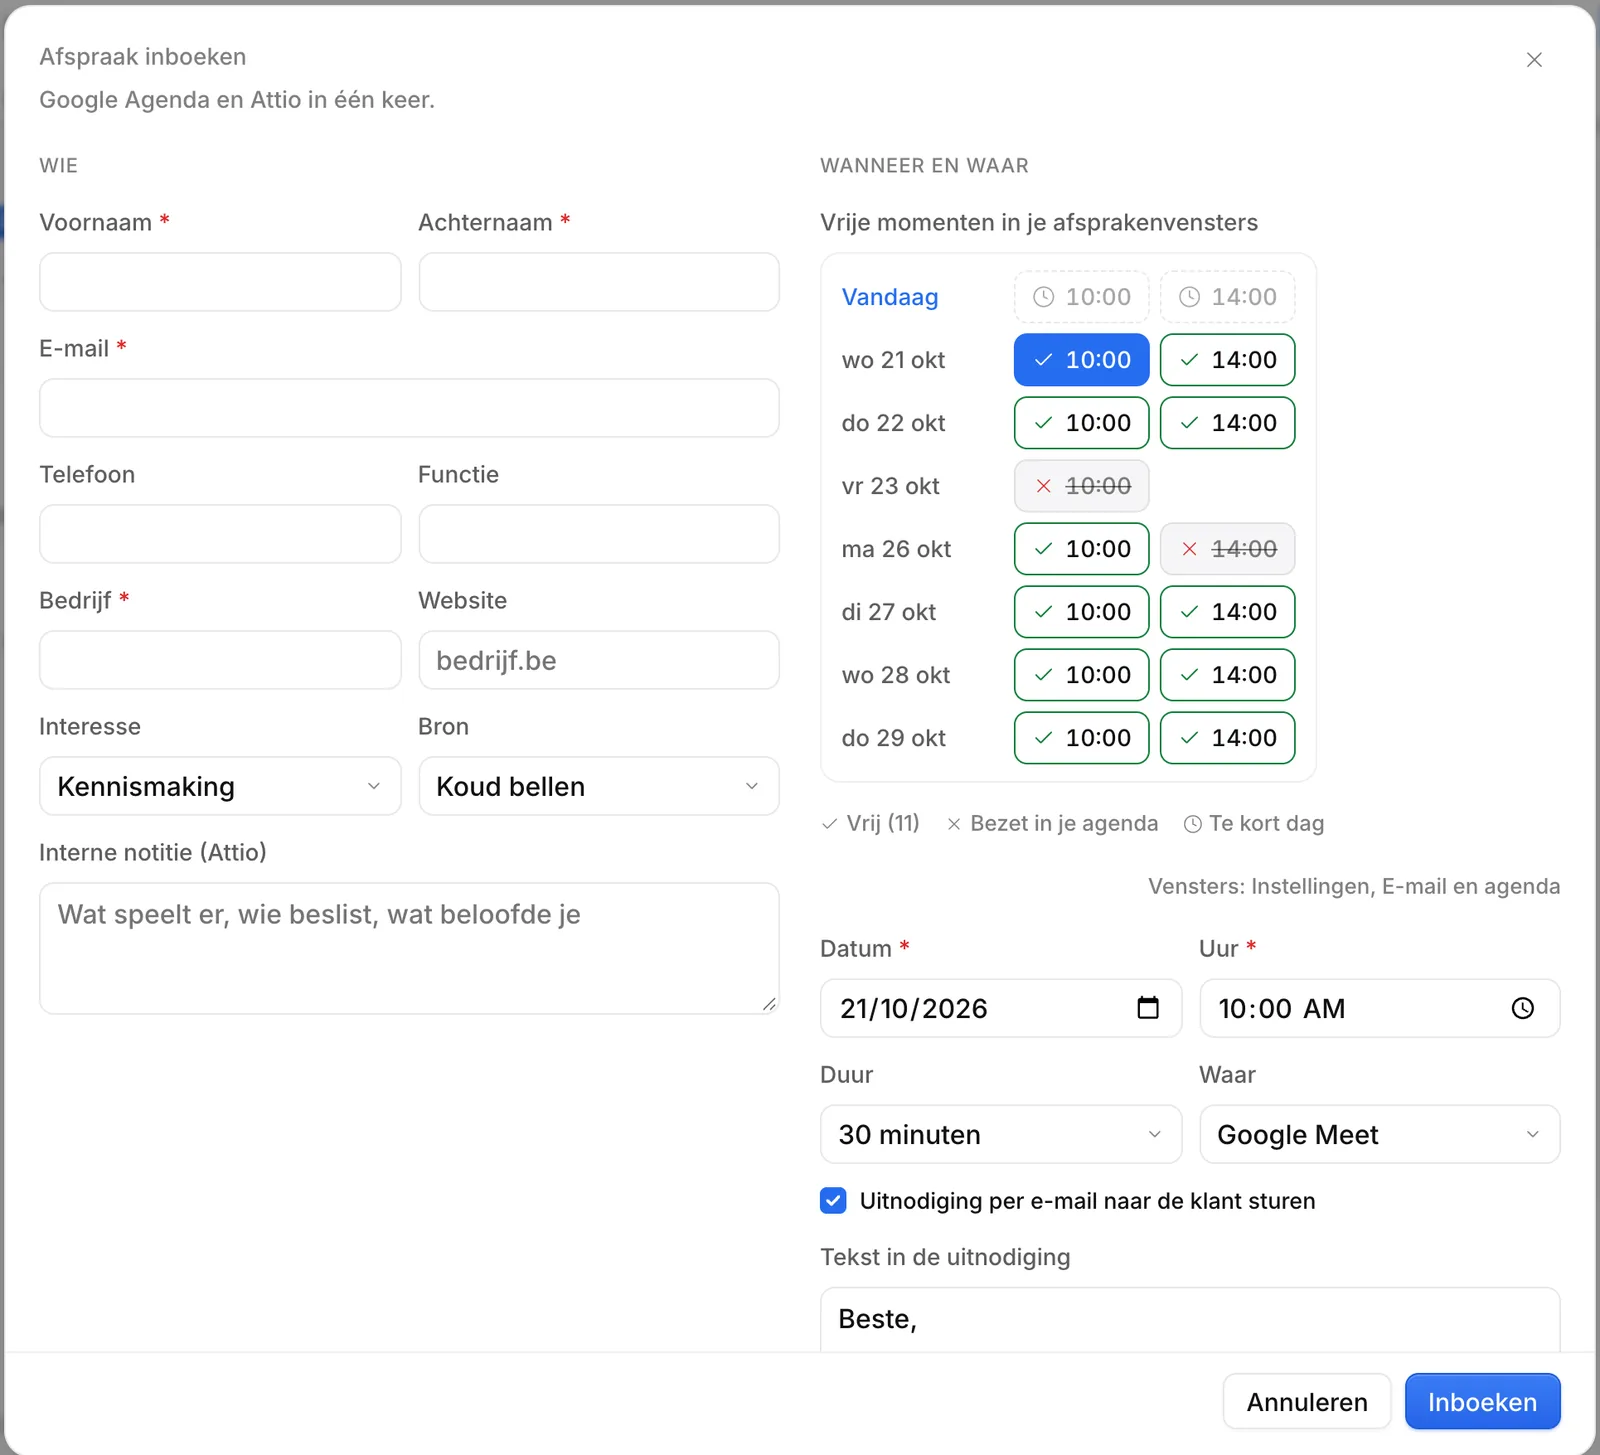
Boeken terwijl ze aan de lijn zijn
Ringlane toont je vrije momenten in Google Agenda, voegt een Google Meet-link toe en verstuurt de uitnodiging. Geboekte afspraken gaan naar Attio.
In deze sector: Gaat een eigenaar akkoord met een financieringsgesprek, boek het dan tijdens het gesprek in Google Agenda met een Meet-link, en stel voor dat de eigenaar zijn accountant meebrengt; de afspraak gaat naar Attio.
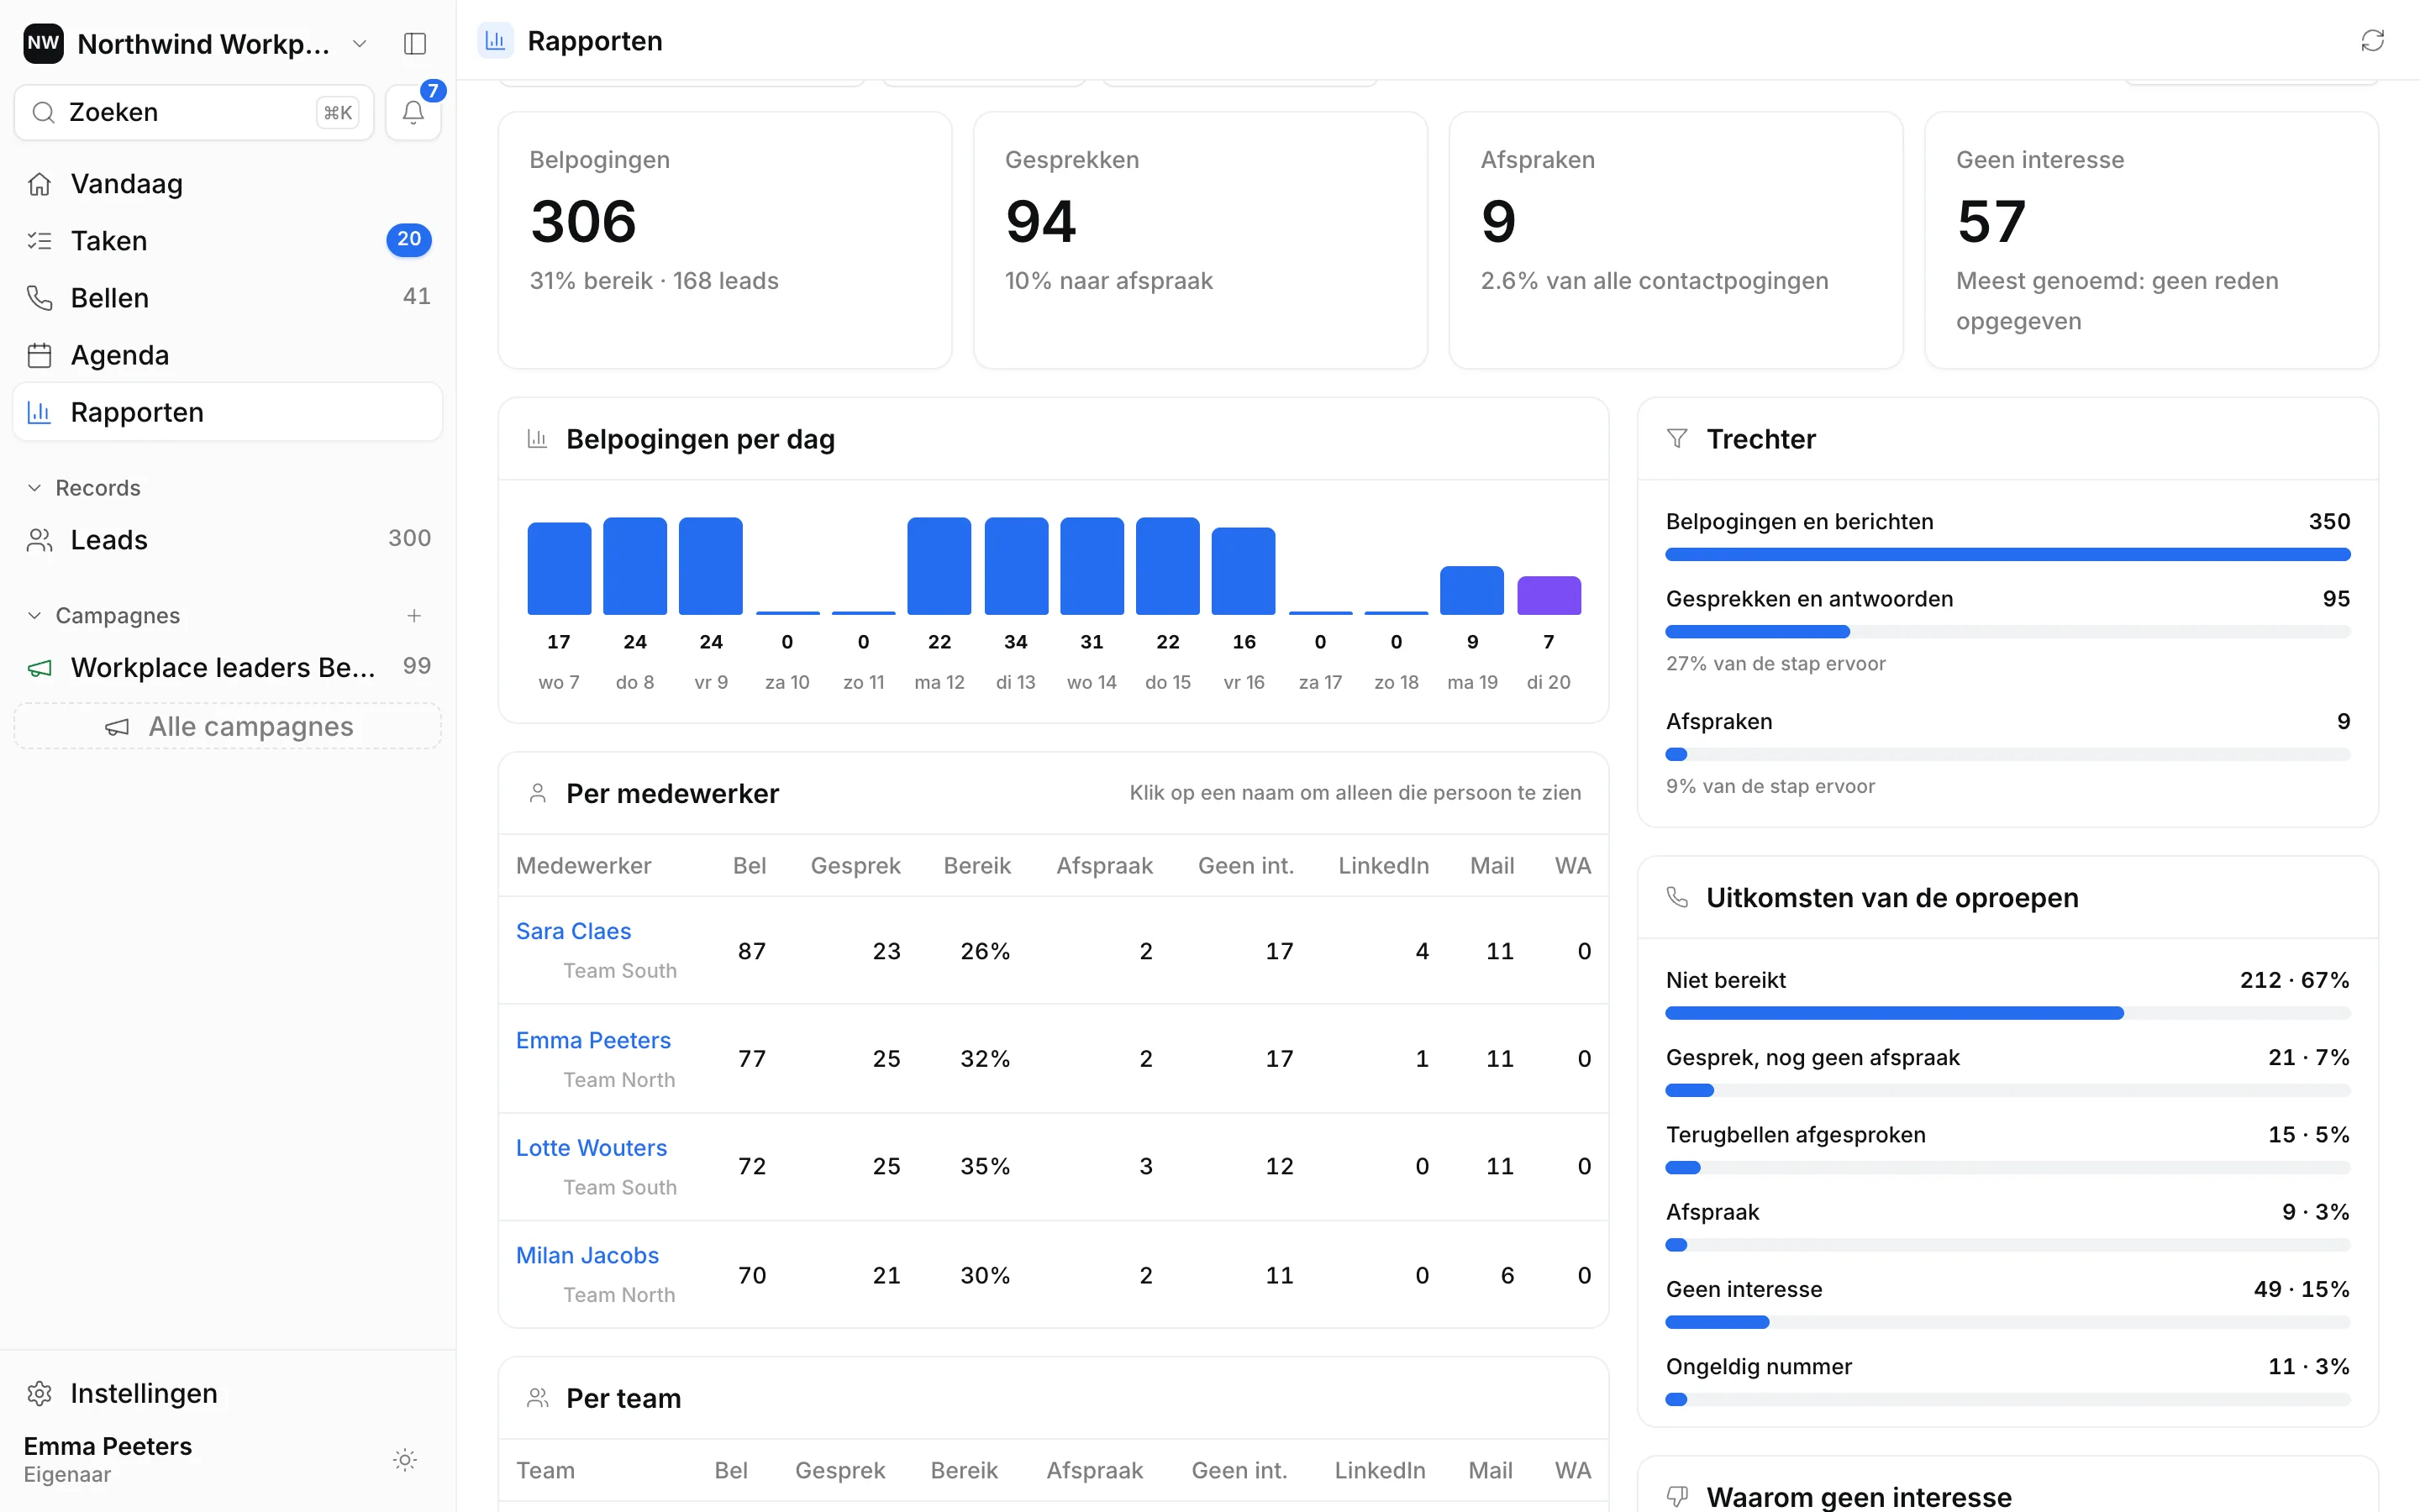
Je cijfers, per beller en campagne
Belpogingen, bereik, gesprekken, afspraken, de trechter en de redenen voor "geen interesse", per persoon, team en campagne.
In deze sector: Vergelijk campagnes per sector en lees de redenen voor geen interesse. Komt "we hebben net geherfinancierd" vaak terug, plan die leads dan in tegen het einde van het nieuwe contract.
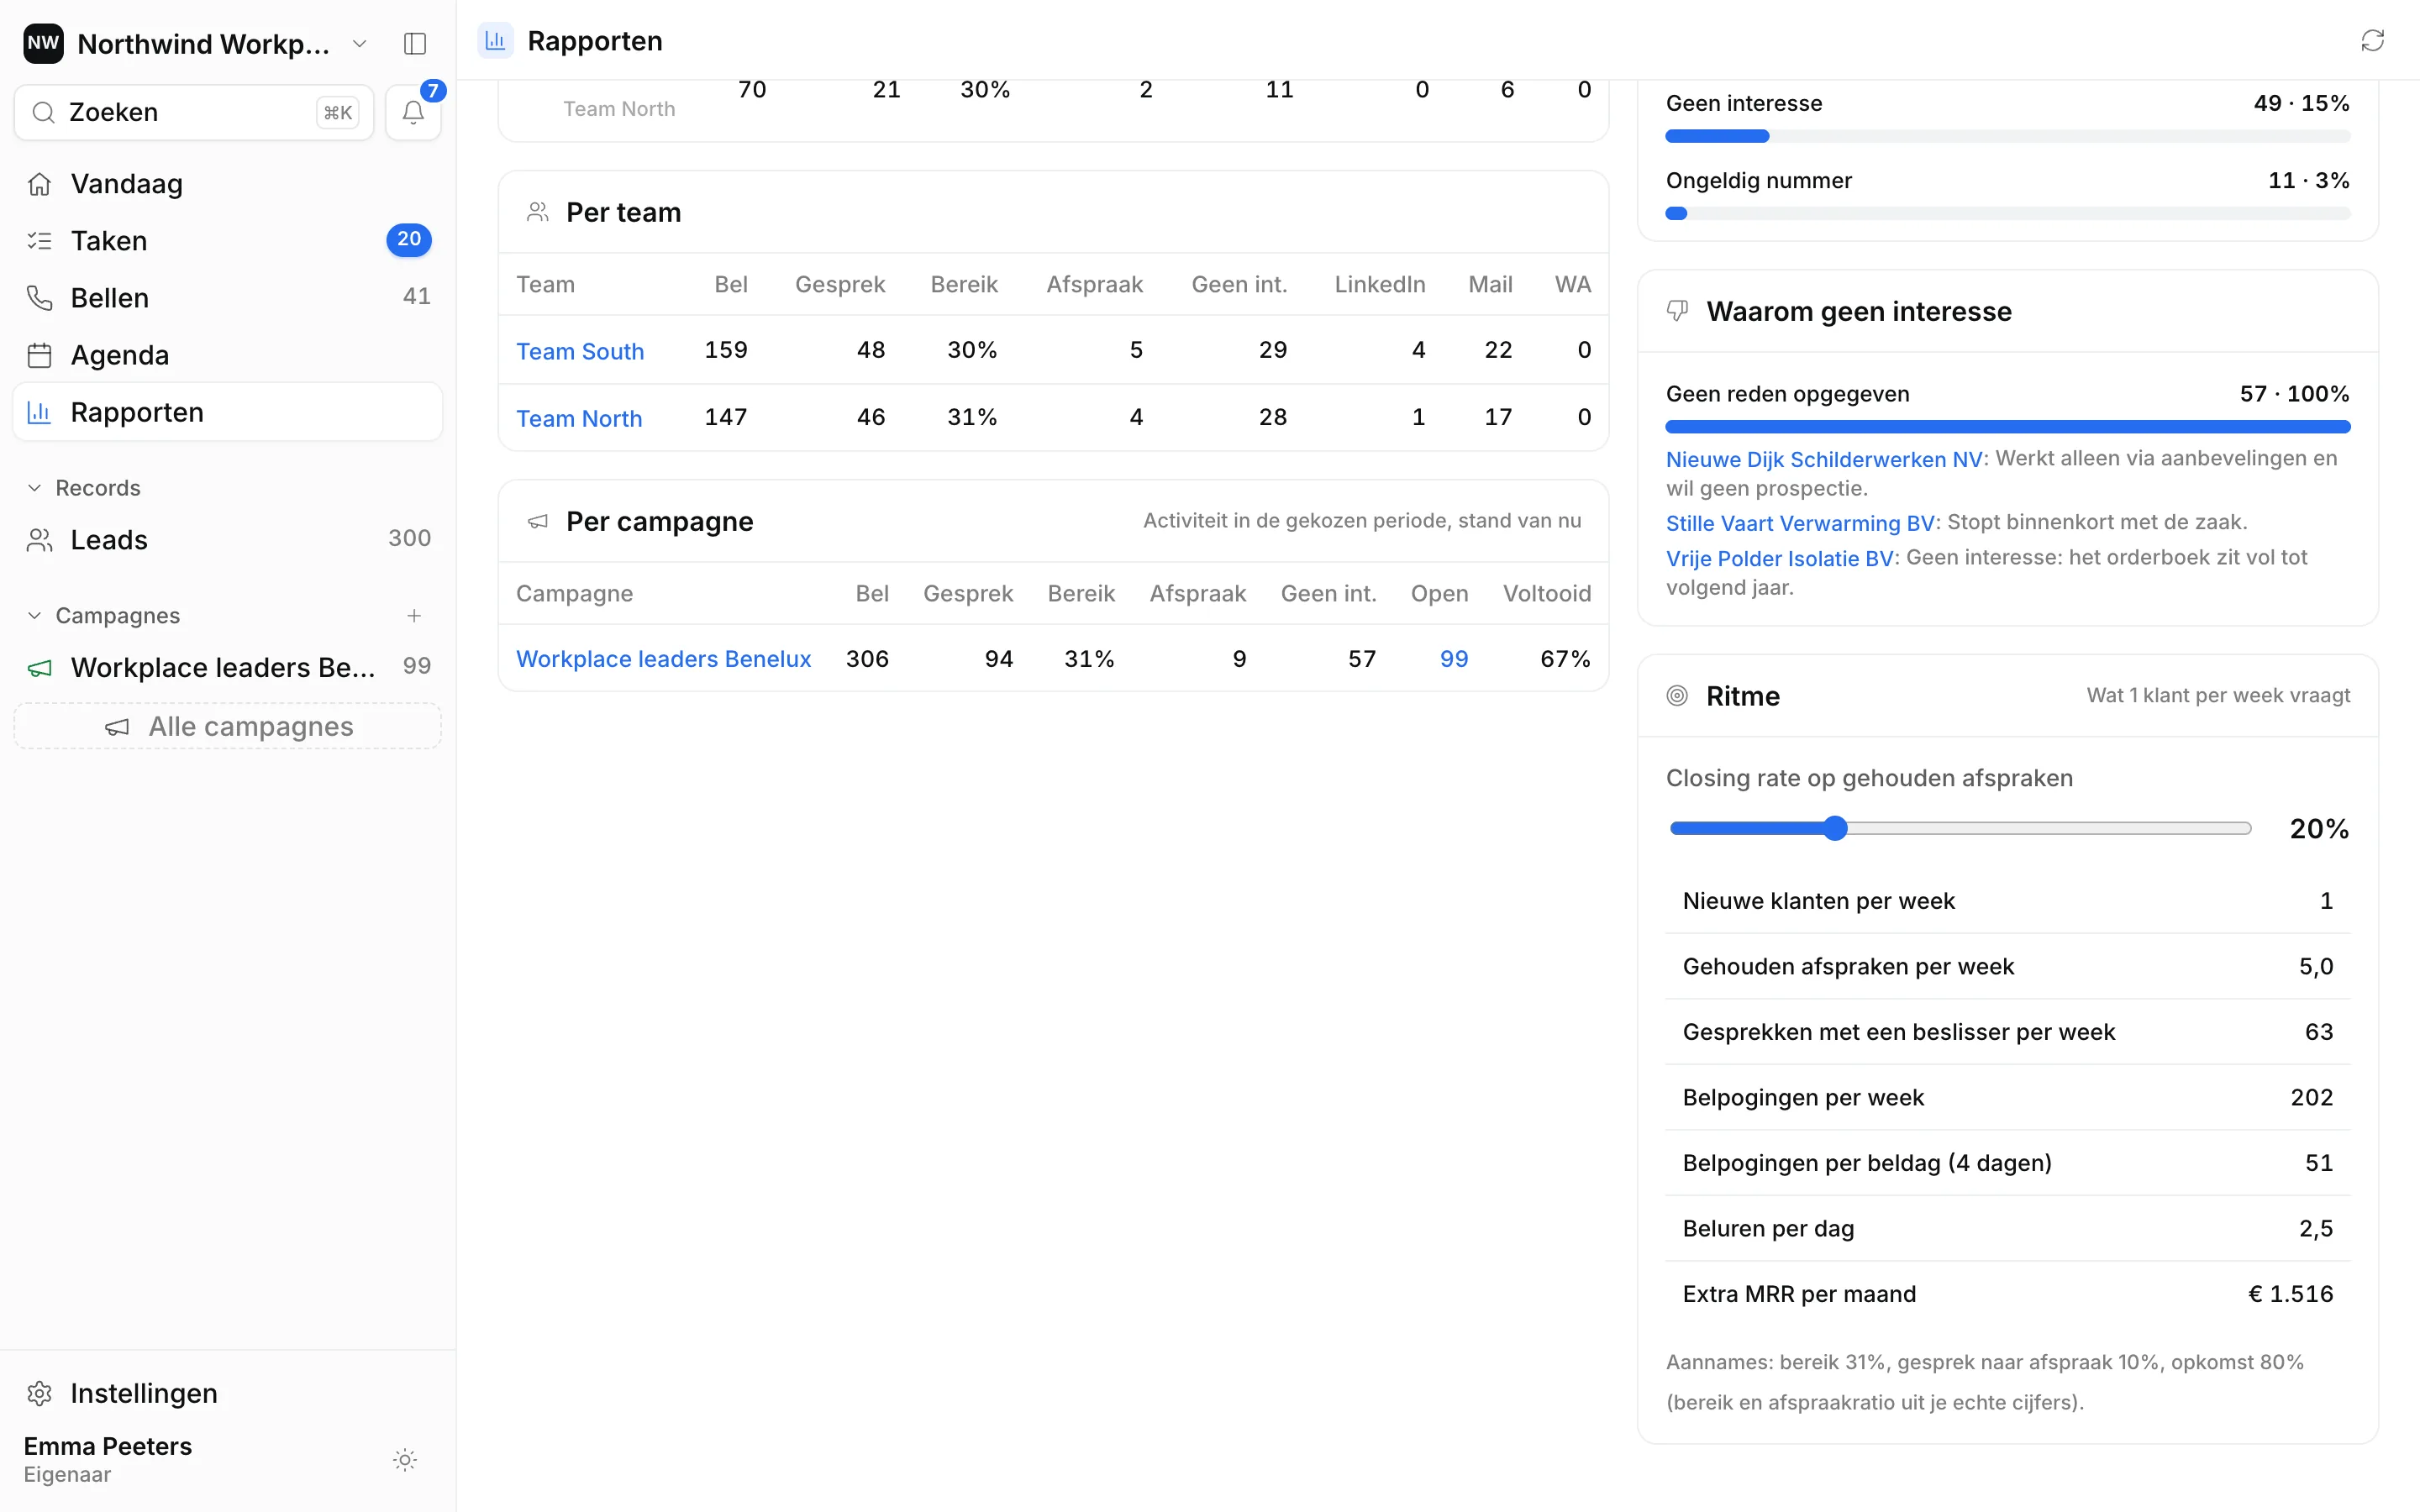
Wat één nieuwe klant vraagt
Op basis van je eigen cijfers rekent Ringlane uit hoeveel telefoontjes per week en per dag één nieuwe klant per week vraagt.
In deze sector: Vul je eigen bereik en afsprakenratio in en zie hoeveel telefoontjes per week één nieuwe financieringsklant per week vraagt, zodat doelen realistisch blijven in een sector met lange beslistijden.
Echte schermen uit de Ringlane-app met demogegevens. Geen band met de getoonde bedrijven.
Wat het je kan opleveren: efficiëntie, geld en meer
Een financieringsklant komt vaak terug voor de volgende investering, dus elke nieuwe relatie is meer waard dan de eerste deal. De tabel hieronder is een voorbeeld met aangenomen cijfers, geen voorspelling. Vervang elk cijfer door je eigen cijfers.
| Voorbeeld met aangenomen cijfers: één beller, één maand | Waarde |
|---|---|
| Belpogingen | 400 |
| Gesprekken met een beslisser (aangenomen 25%) | 100 |
| Geboekte financieringsgesprekken (aangenomen 8% van de gesprekken) | 8 |
| Nieuwe klanten (aangenomen 25% van de afspraken) | 2 |
| Waarde van één klant (aangenomen 5.000 euro marge of vergoeding op de eerste deal) | 5.000 euro |
In dit voorbeeld zijn twee nieuwe klanten per maand 10.000 euro waard op hun eerste deal, nog zonder herhaalaankopen. Je eigen cijfers zullen anders zijn, en precies daarom loont het om ze te meten.
Efficiëntie is de andere helft. Meet een week lang hoeveel tijd je team na elk gesprek kwijt is aan notities, einddata van contracten en onthouden wat er beloofd is. Een uitkomst met één toets loggen, met het volgende telefoontje al gepland, haalt het meeste daarvan weg. Het laat ook een duidelijk spoor na van wat er gezegd en verstuurd is, en dat helpt in een gereguleerde sector. Lees hoe je leads opvolgt voor een ritme dat het tempo van de ondernemer respecteert.
Wil je eerst het belscherm zien? Probeer de demo.
Regels om te kennen
Dit deel is algemene informatie, geen juridisch advies. Welke regels gelden, hangt af van wat je aanbiedt en waar.
- België, kredieten aan kleine ondernemingen. De wet van 21 december 2013 over de financiering van kleine ondernemingen geldt voor kredietovereenkomsten met kleine en middelgrote ondernemingen. Volgens een samenvatting uit 2014 van Lexgo moeten kredietgevers onder meer de belangrijkste elementen achter een weigering meedelen, en mag bij kredieten tot 1 miljoen euro de wederbeleggingsvergoeding niet hoger zijn dan zes maanden interest. De wet kan sindsdien gewijzigd zijn; controleer de actuele tekst.
- Nederland, zakelijke kredietverlening. In haar verkenning uit 2021 van niet-bancaire kleinzakelijke financiering schreef de AFM dat ze, anders dan bij consumentenkrediet, geen mandaat heeft om toezicht te houden op zakelijke kredietverlening. De regels kunnen sindsdien veranderd zijn; controleer de actuele stand.
- Beleggingen, verzekeringen en consumentenkrediet zijn in beide landen strenger geregeld, onder financiële toezichthouders zoals de FSMA in België en de AFM in Nederland. Houd gesprekken over die producten binnen de regels van je vergunning.
- Het bellen zelf. Ook B2B-telefoontjes moeten privacy- en belregels respecteren. Zie de regels voor koude acquisitie in België en Nederland.
In elk geval: beloof aan de telefoon geen goedkeuring, rente of resultaat, en geef evenwichtige informatie. Laat je script nakijken door je compliance officer of advocaat.
Veelgestelde vragen
Wie beslist over financiering bij een klein of middelgroot bedrijf?
Hoeveel bedrijven zoeken externe financiering?
Gelden er in België aparte regels voor kredieten aan kleine en middelgrote ondernemingen?
Mag ik bij een eerste gesprek een rente of goedkeuring beloven?
Hoeveel telefoontjes kost één financieringsklant?
Bronnen
- Febelfin: Omloop ondernemingskredieten bereikt nieuw record einde 2025 (3 maart 2026)
- CBS: Financieringsmonitor 2025, samenvatting
- Lexgo: over de wet van 21 december 2013 op kredieten aan kleine ondernemingen
- AFM: Verkenning non-bancaire kleinzakelijke financiering (april 2021)
- Statbel: Demografie van ondernemingen met werknemers, per NACE en grootteklasse, 2023 (Bestat)
- CBS StatLine: Bedrijven; bedrijfsgrootte en rechtsvorm (tabel 81589NED)
Alle sectoren
- Bedrijfscatering
- Bedrijfskleding en PBM
- Bedrijfsopleidingen
- Bedrijfsvastgoed
- Beveiligingsbedrijven
- Boekhoud- en accountantskantoren
- Consultancy en advies
- Drukwerk en verpakking
- Groothandel en distributie
- HR- en salarisdiensten
- HVAC en installatietechniek
- IT-dienstverlening en MSP's
- Kantoorinrichting en werkplek
- Leasing, wagenpark en laadpalen
- Logistiek en transport
- Maakindustrie
- Marketingbureaus
- Recruitment en uitzendbureaus
- SaaS en software
- Schoonmaakbedrijven
- Telecom en connectiviteit
- Verzekeringsmakelaars en adviseurs
- Zakelijke evenementen en locaties
- Zonne-energie en energie voor bedrijven