Win zakelijke klanten met telefoontjes rond hun verlengdatum
Voor verzekeringsmakelaars en onafhankelijke advieskantoren in België en Nederland: wie je belt bij een bedrijf, welke momenten een polisdoorlichting relevant maken en hoe je opvolgt tot de verlengdatum er is.
Bedrijfsverzekeringen zijn in België en Nederland een markt van makelaars en adviseurs. De meeste bedrijven hebben er al een, en polissen verlengen op vaste data. Een makelaar die nieuwe zakelijke klanten wil, moet het juiste moment vinden, meestal een paar maanden voor de verlenging of net na een verandering in het bedrijf, en contact houden tot dat moment er is.
De markt: makelaars domineren de bedrijfsverzekeringen
In België zijn makelaars het belangrijkste kanaal voor ondernemingen. Volgens de distributiestudie van Assuralia over 2021 liep 60,9% van alle premies niet-leven via makelaars, en 72,3% van de premies niet-leven die ondernemingen betaalden. Grote makelaars, die Assuralia megabrokers noemt, haalden 26,0% van de premies van ondernemingen en de andere makelaars 46,3%, al geeft Assuralia aan dat het aandeel van de megabrokers onderschat is. Het gaat om cijfers over 2021, dus lees ze als een indicatie. Statbel telde eind december 2025 10.467 btw-plichtige ondernemingen in financiële activiteiten en verzekeringen, een sectie waarin ook banken en andere financiële diensten zitten.
In Nederland is het beeld vergelijkbaar. Volgens Advies in Cijfers 2025 tot 2026 van Adfiz liep in 2023 64% van de zakelijke schadepremies via onafhankelijk adviseurs, op basis van cijfers van IG&H. Adfiz telde begin 2025 5.602 advieskantoren, tegenover 6.296 in 2019, en 86% heeft minder dan zes fte in dienst. De sector consolideert, met 258 overnames in 2024 volgens BHB Dullemond. Uit de eigen peiling van Adfiz blijkt dat groei in de zakelijke markt voor 51% van de kantoren in de top vijf van prioriteiten staat.
De kopers zijn vooral klein. Adfiz noemt ongeveer 424.000 Nederlandse mkb-bedrijven en 1,96 miljoen zzp'ers. Bij die bedrijven beslist de eigenaar, vaak op basis van vertrouwen en de relatie met de huidige adviseur.
Wie je belt en wat je vraagt
- Eigenaar of directeur: tekent de polissen bij kleine en middelgrote bedrijven.
- Financieel directeur bij grotere bedrijven: kijkt naar premies, eigen risico en het geheel van de polissen.
- HR-manager: betrokken bij groepsverzekeringen, inkomensverzekeringen en verzuim.
- Wagenparkbeheerder of IT-manager: voor een wagenpark of een cyberpolis.
Momenten die een telefoontje relevant maken:
- De verlengdatum van de belangrijkste polissen. Vraag die in het eerste gesprek; ze bepaalt wanneer het volgende telefoontje moet gebeuren.
- Veranderingen in het bedrijf: de eerste medewerkers, een nieuw pand, nieuwe voertuigen, een overname, export naar nieuwe landen.
- Nieuwe risico's. Uit onderzoek van ABN AMRO van mei 2025, dat ook Adfiz aanhaalt, blijkt dat bijna een op de vijf Nederlandse bedrijven het afgelopen jaar schade leed door cybercriminaliteit.
- Een verandering bij de huidige makelaar, zoals een overname door een consolidator of een adviseur die stopt.
Vragen die werken bij ondernemers:
- Wanneer heeft iemand voor het laatst alle polissen van je bedrijf met je doorgenomen?
- Wanneer verlengen je belangrijkste polissen?
- Wat is er sindsdien veranderd in het bedrijf: mensen, gebouwen, voertuigen, activiteiten?
- Als er morgen iets gebeurt, welk risico baart je dan de meeste zorgen?
- Wie beslist naast jou mee over de keuze van je makelaar?
Wat een belteam in deze sector vertraagt
- Trouw. Veel eigenaren kennen hun makelaar al jaren. Een gesprek dat de huidige adviseur bekritiseert werkt zelden; een gesprek dat een tweede blik aanbiedt soms wel.
- Vaste verlengdata. Een prospect die net verlengd heeft, kan maandenlang niet overstappen. Zonder gepland terugbellen is die lead weg.
- Bankverzekeringen. Sommige eigenaren verzekeren via hun bank en zien een makelaar niet als optie.
- Drukke adviseurs. Schadedossiers en portefeuillebeheer gaan altijd voor, dus acquisitie gebeurt tussendoor en uitkomsten worden niet genoteerd.
- Regelgeving. Advies is gereglementeerd, dus het gesprek moet feiten verzamelen en leiden naar een degelijke doorlichting, niet naar een snelle productpitch.
Kantoren die via de telefoon zakelijke klanten winnen, werken meestal met een eenvoudig ritme. Ze kiezen één sector tegelijk, zodat adviseurs de typische risico's kennen en scherpe vragen stellen. Ze vragen in elk eerste gesprek naar de verlengdatum en plannen het volgende telefoontje daaromheen, ook als dat tien maanden later is. En ze zien "net verlengd" als een antwoord over timing, niet als een nee. Na een jaar wordt een lijst die zo bewerkt is een agenda vol verlengmomenten die je met één willekeurig telefoontje nooit zou vinden.
Zo werkt Ringlane voor verzekeringsmakelaars en adviseurs
Echte schermen uit de app, met wat elke functie in deze sector doet.
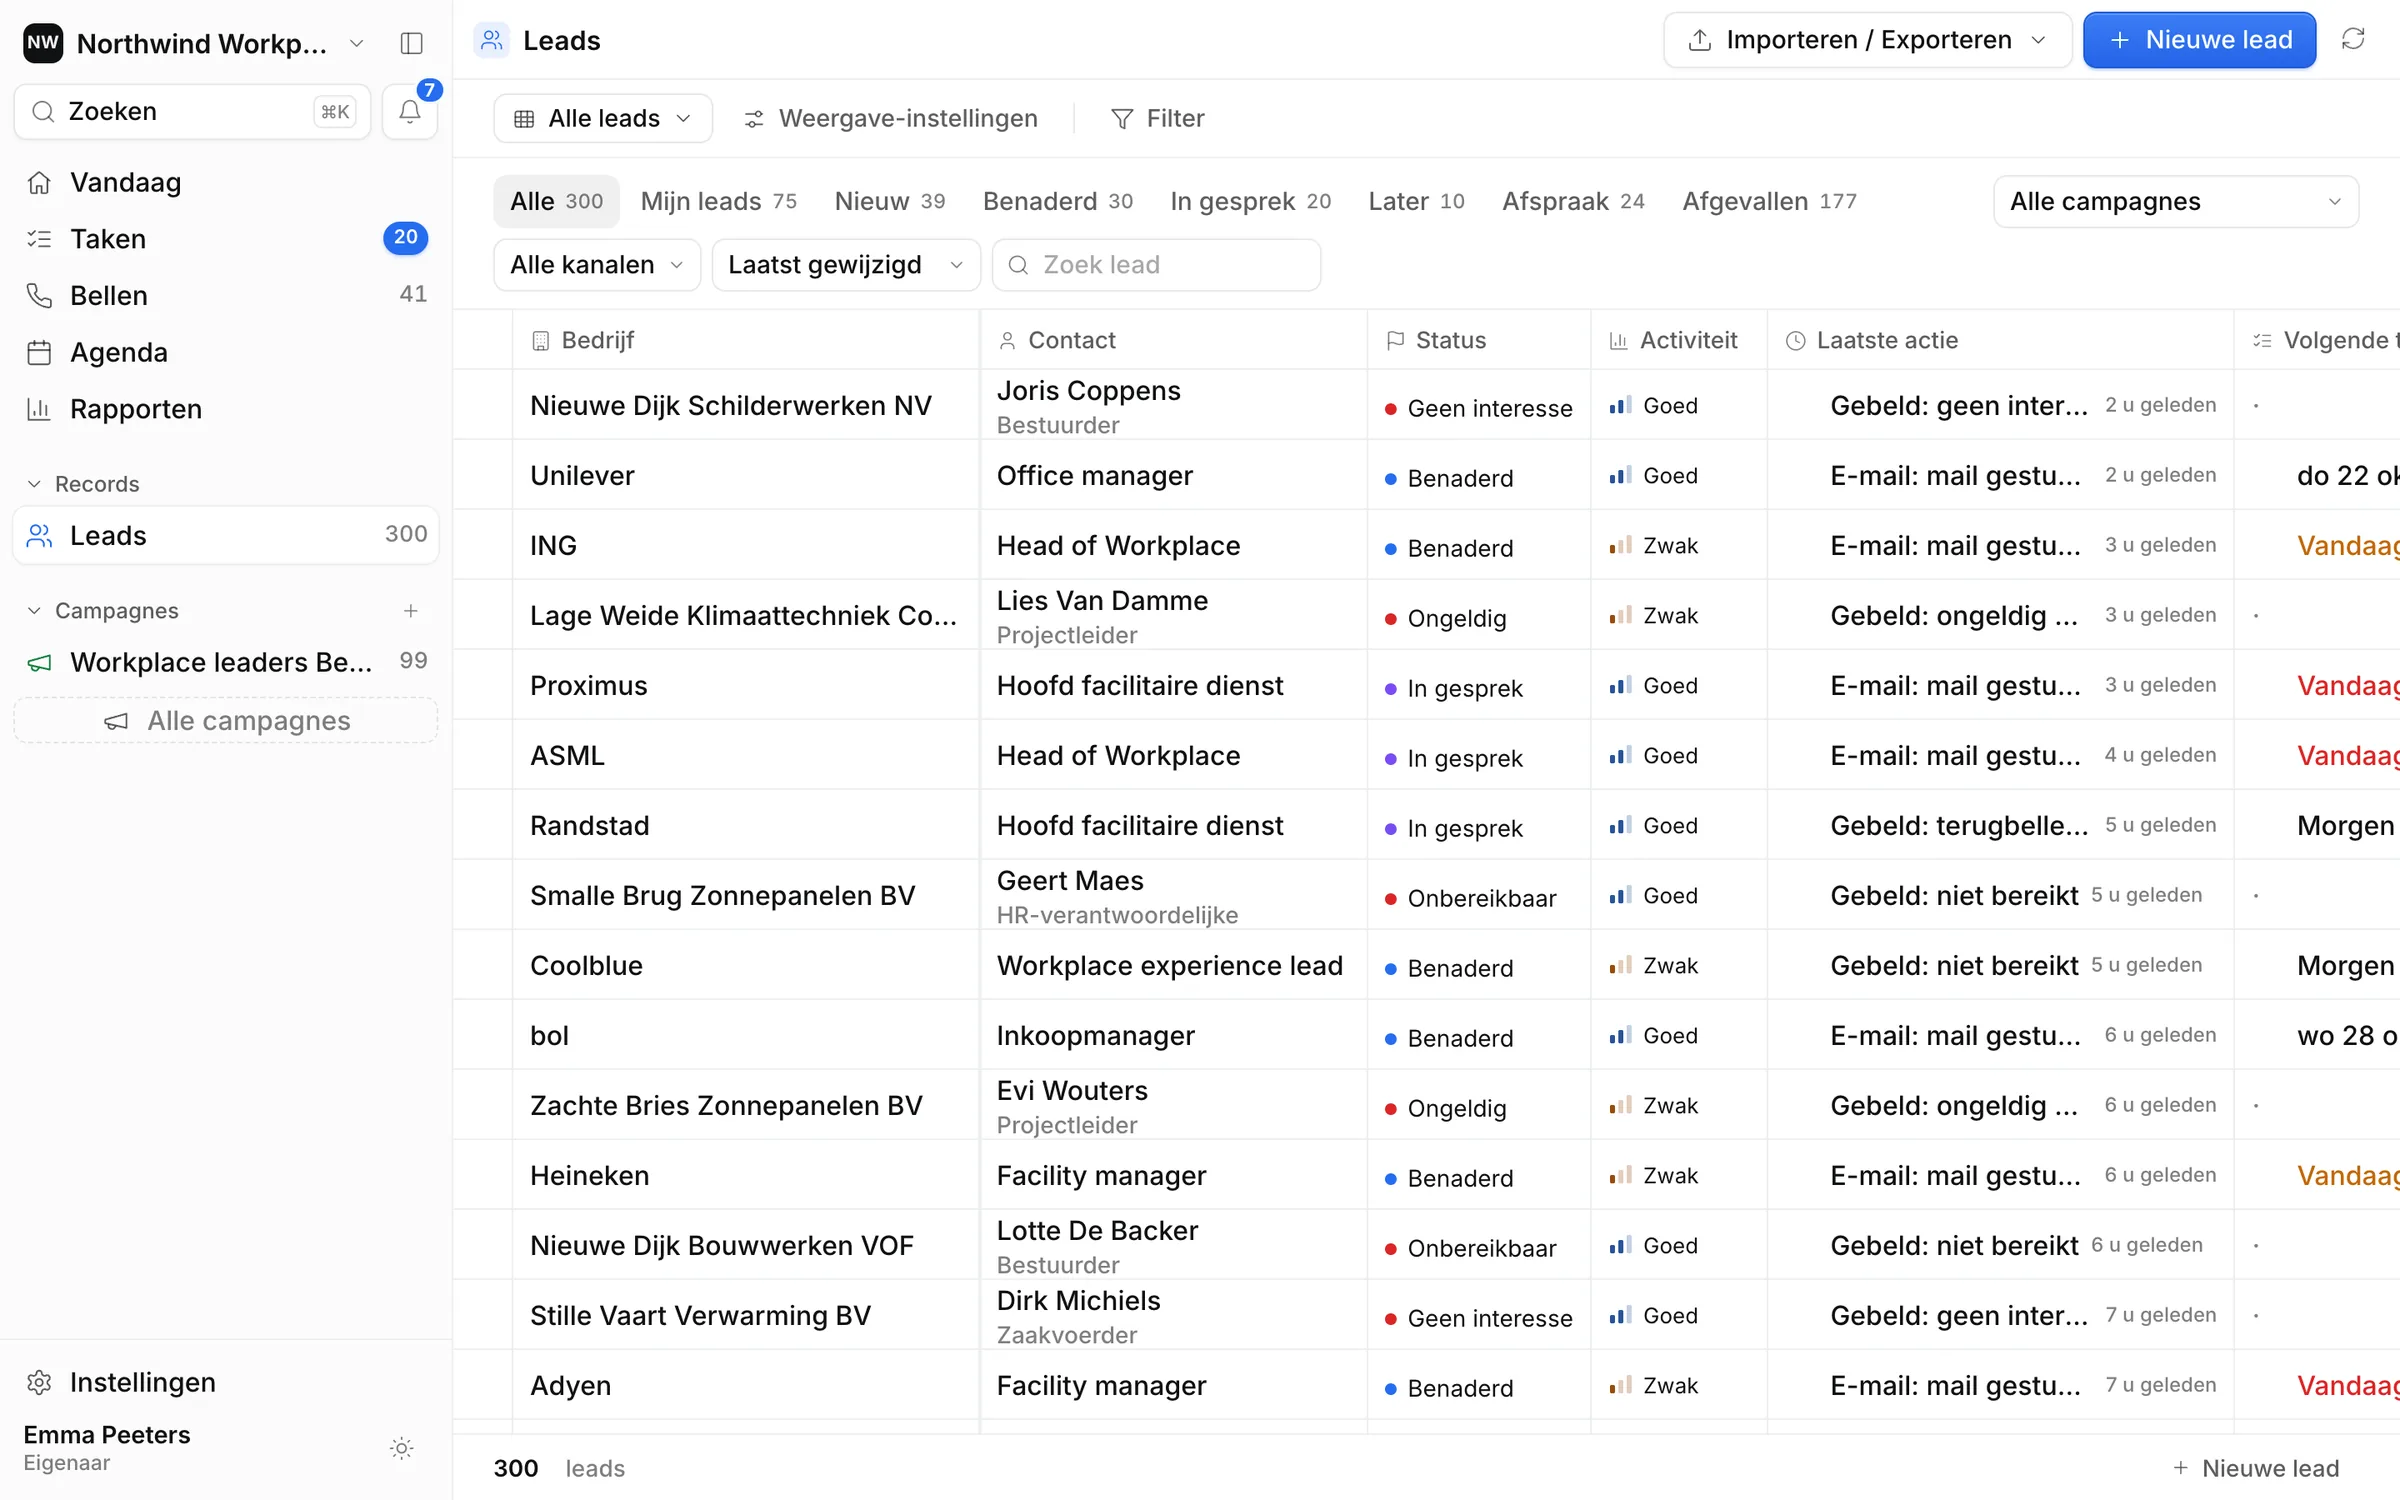
Je lijsten op één plek
Importeer Excel, CSV of een Bizzy-export in een campagne. Elke lead toont zijn status, laatste actie en volgende taak.
In deze sector: Importeer een Bizzy-export van bedrijven per sector en omvang, bijvoorbeeld bouwbedrijven met 5 tot 50 medewerkers in je provincie, in één campagne per sector, zodat elke adviseur een lijst afwerkt waarvan hij de risico's kent.
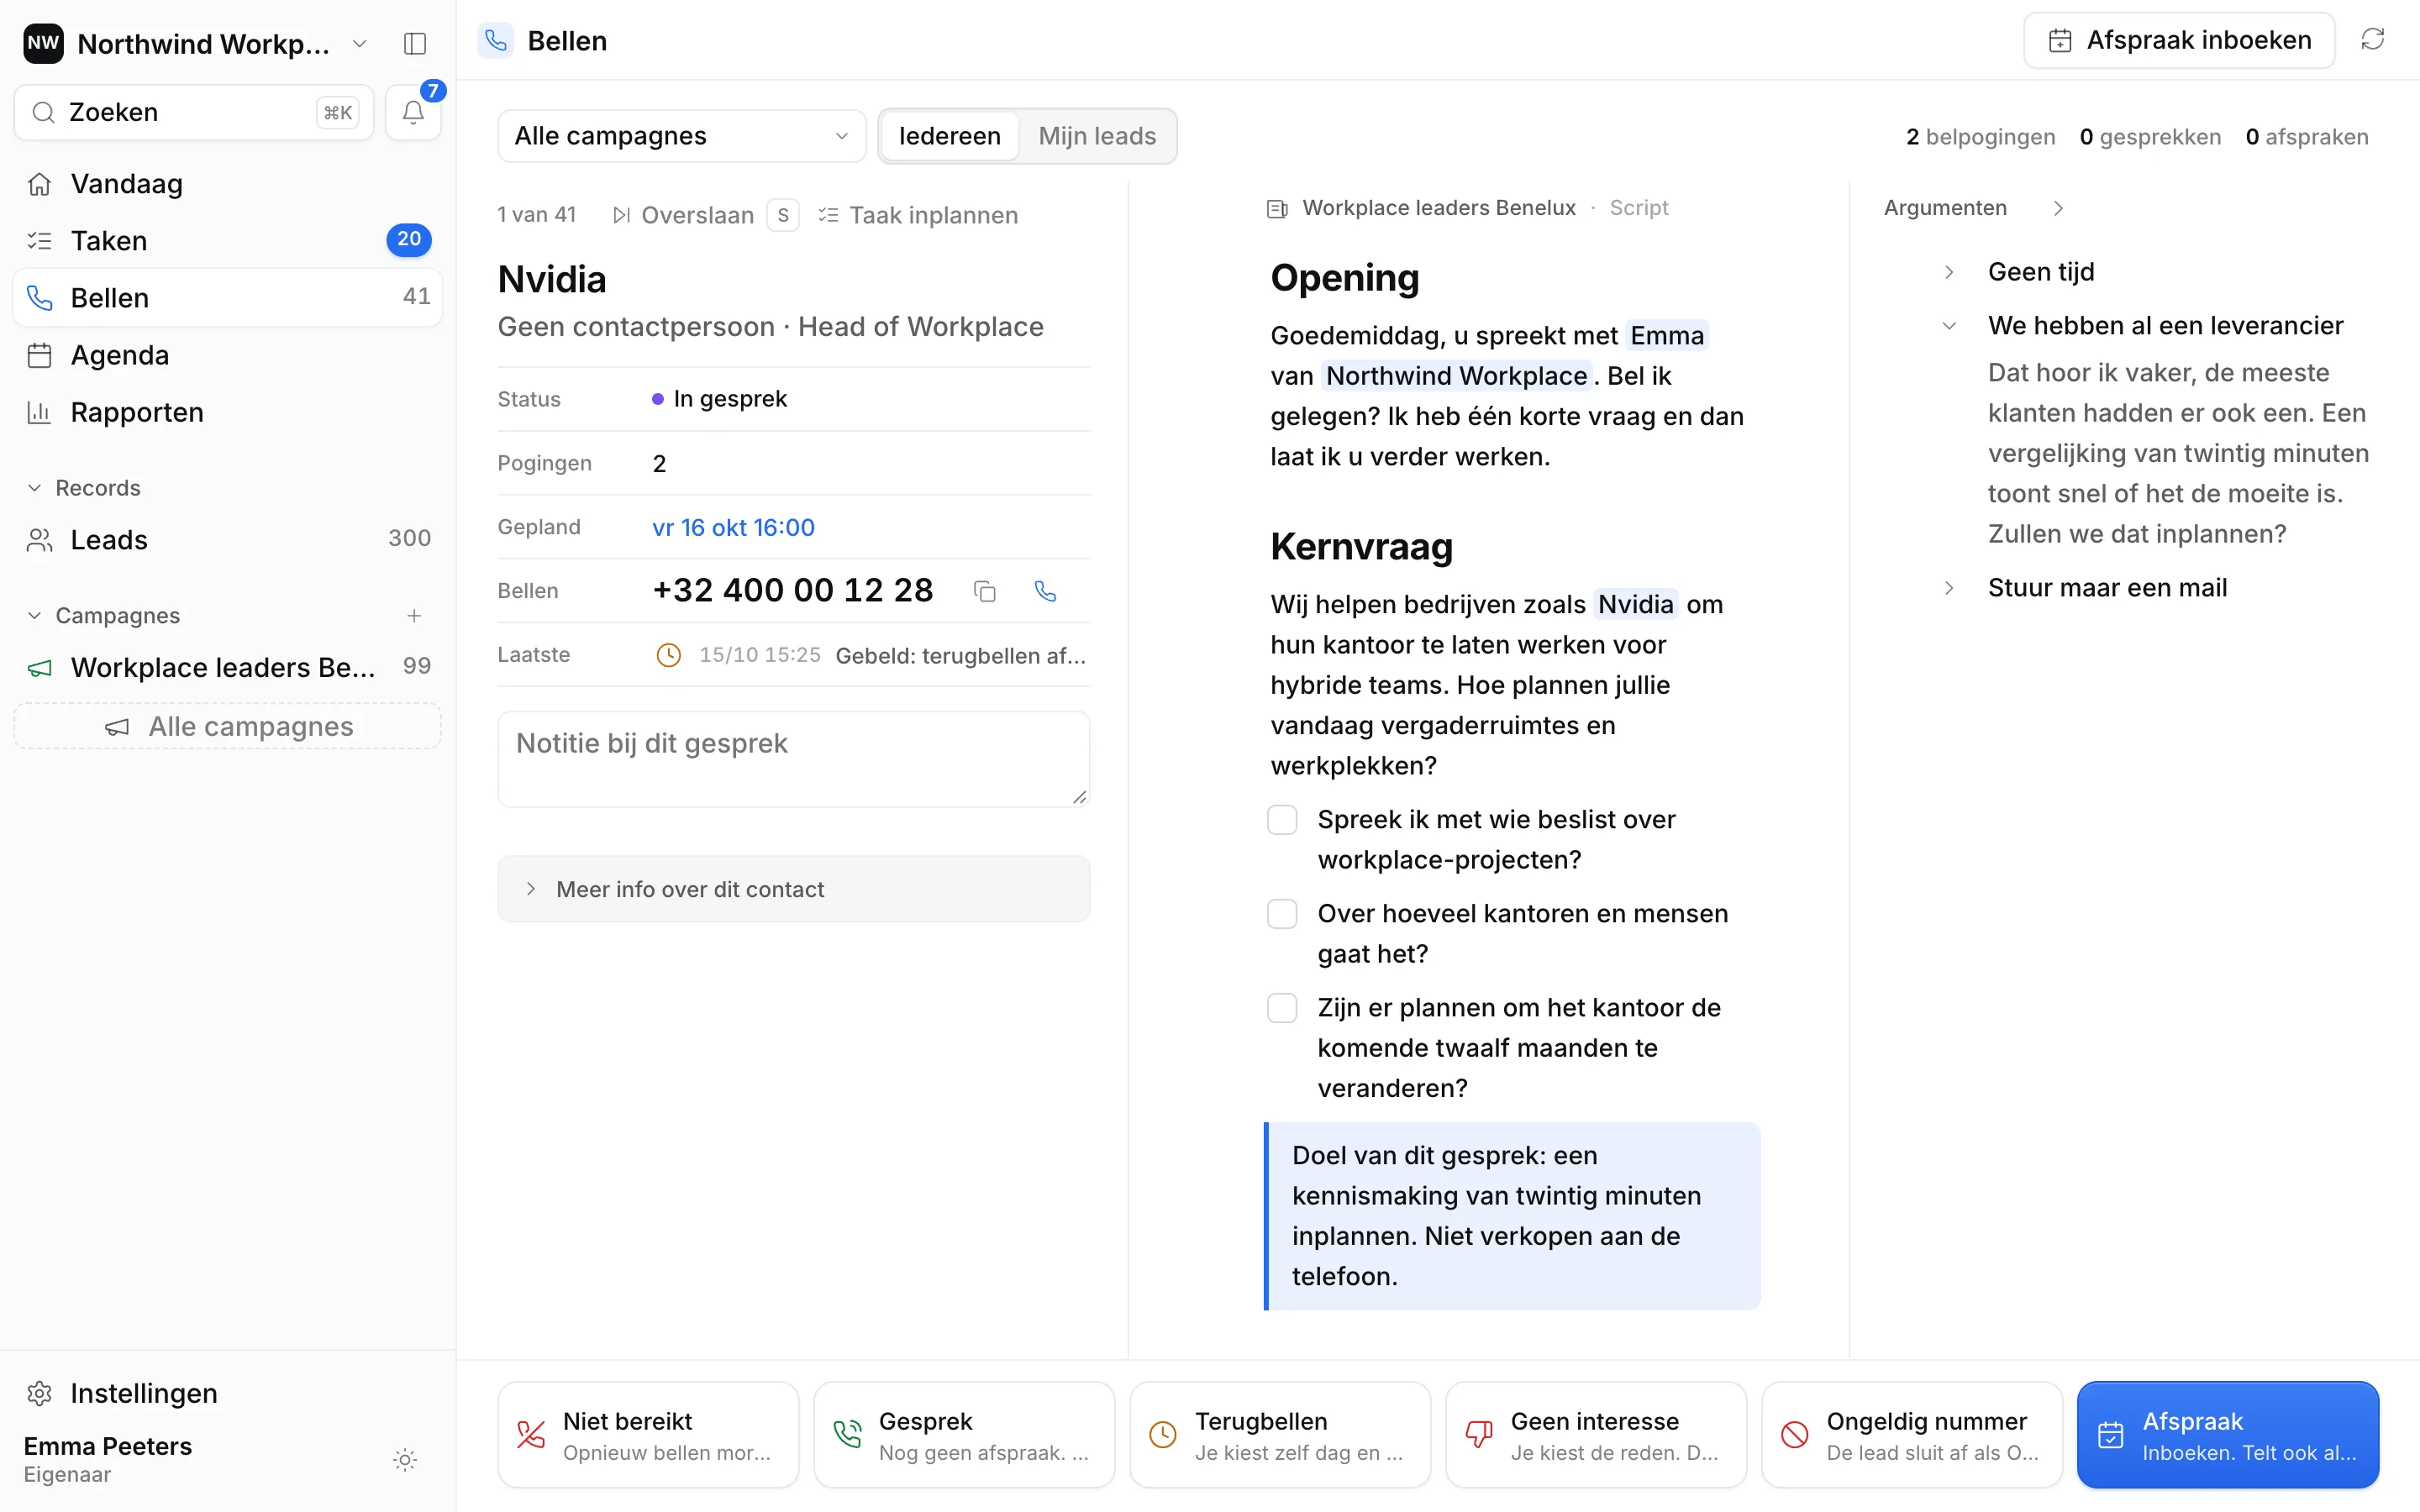
Eén scherm voor het gesprek
De lead links, het script in het midden met de bedrijfsnaam en je eigen naam al ingevuld. Klik op het nummer en bel met je eigen telefoon.
In deze sector: Zet de vragen over de huidige makelaar of verzekeraar, de belangrijkste polissen, de verlengdata en recente veranderingen in het bedrijf in het script, zodat elke beller dezelfde feiten verzamelt.
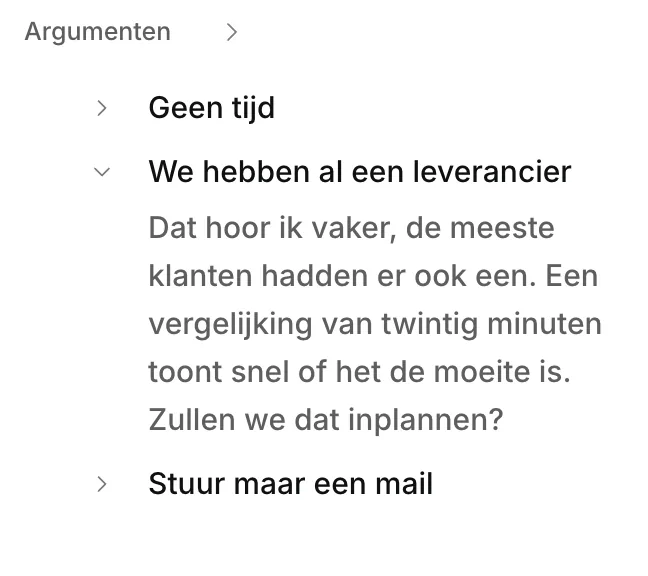
Het antwoord op elk bezwaar
Veelgehoorde bezwaren staan in een paneel naast het script, zodat het juiste antwoord één klik weg is.
In deze sector: Houd antwoorden op "we zijn verzekerd via de bank", "onze makelaar is een vriend" en "verzekeren is al duur genoeg" naast het script, telkens gericht op een korte polisdoorlichting.
Eén toets per gesprek, de volgende stap gepland
N (niet bereikt) plant een nieuwe poging de volgende werkdag, G (gesprek) een opvolgtelefoontje over drie dagen, T (terugbellen) het moment dat jij kiest. A registreert een afspraak; X (geen interesse, met een reden) en O (ongeldig nummer) sluiten de lead af.
In deze sector: Zegt de eigenaar dat de polissen net verlengd zijn, dan plant T het terugbellen een paar maanden voor de volgende verlengdatum, zodat de lead op het juiste moment wacht in plaats van verloren te gaan.

Opvolgen via elk kanaal
Telefoontjes en e-mails komen in je week. Je schrijft e-mails in Ringlane en verstuurt ze via je eigen Gmail; LinkedIn en WhatsApp stuur je zelf en log je met de hand. Vandaag zet achterstallige terugbelafspraken bovenaan.
In deze sector: Stuur na een gesprek vanuit je eigen Gmail de lijst met documenten die je nodig hebt voor een doorlichting en zie de draad bij die lead, zodat een collega weet wat gevraagd en ontvangen is.
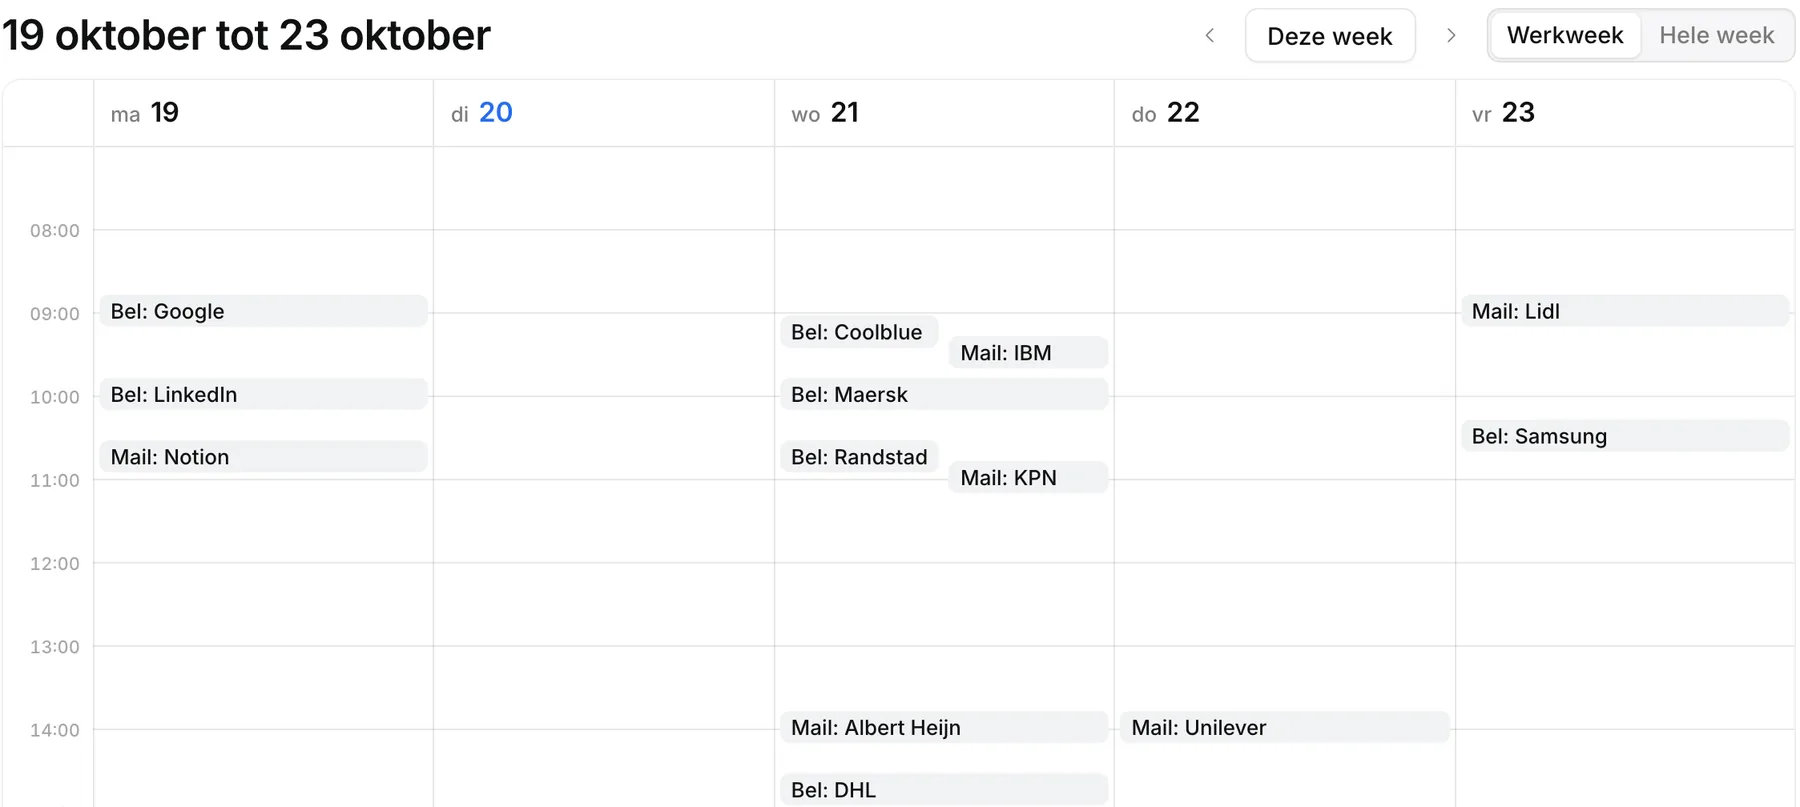
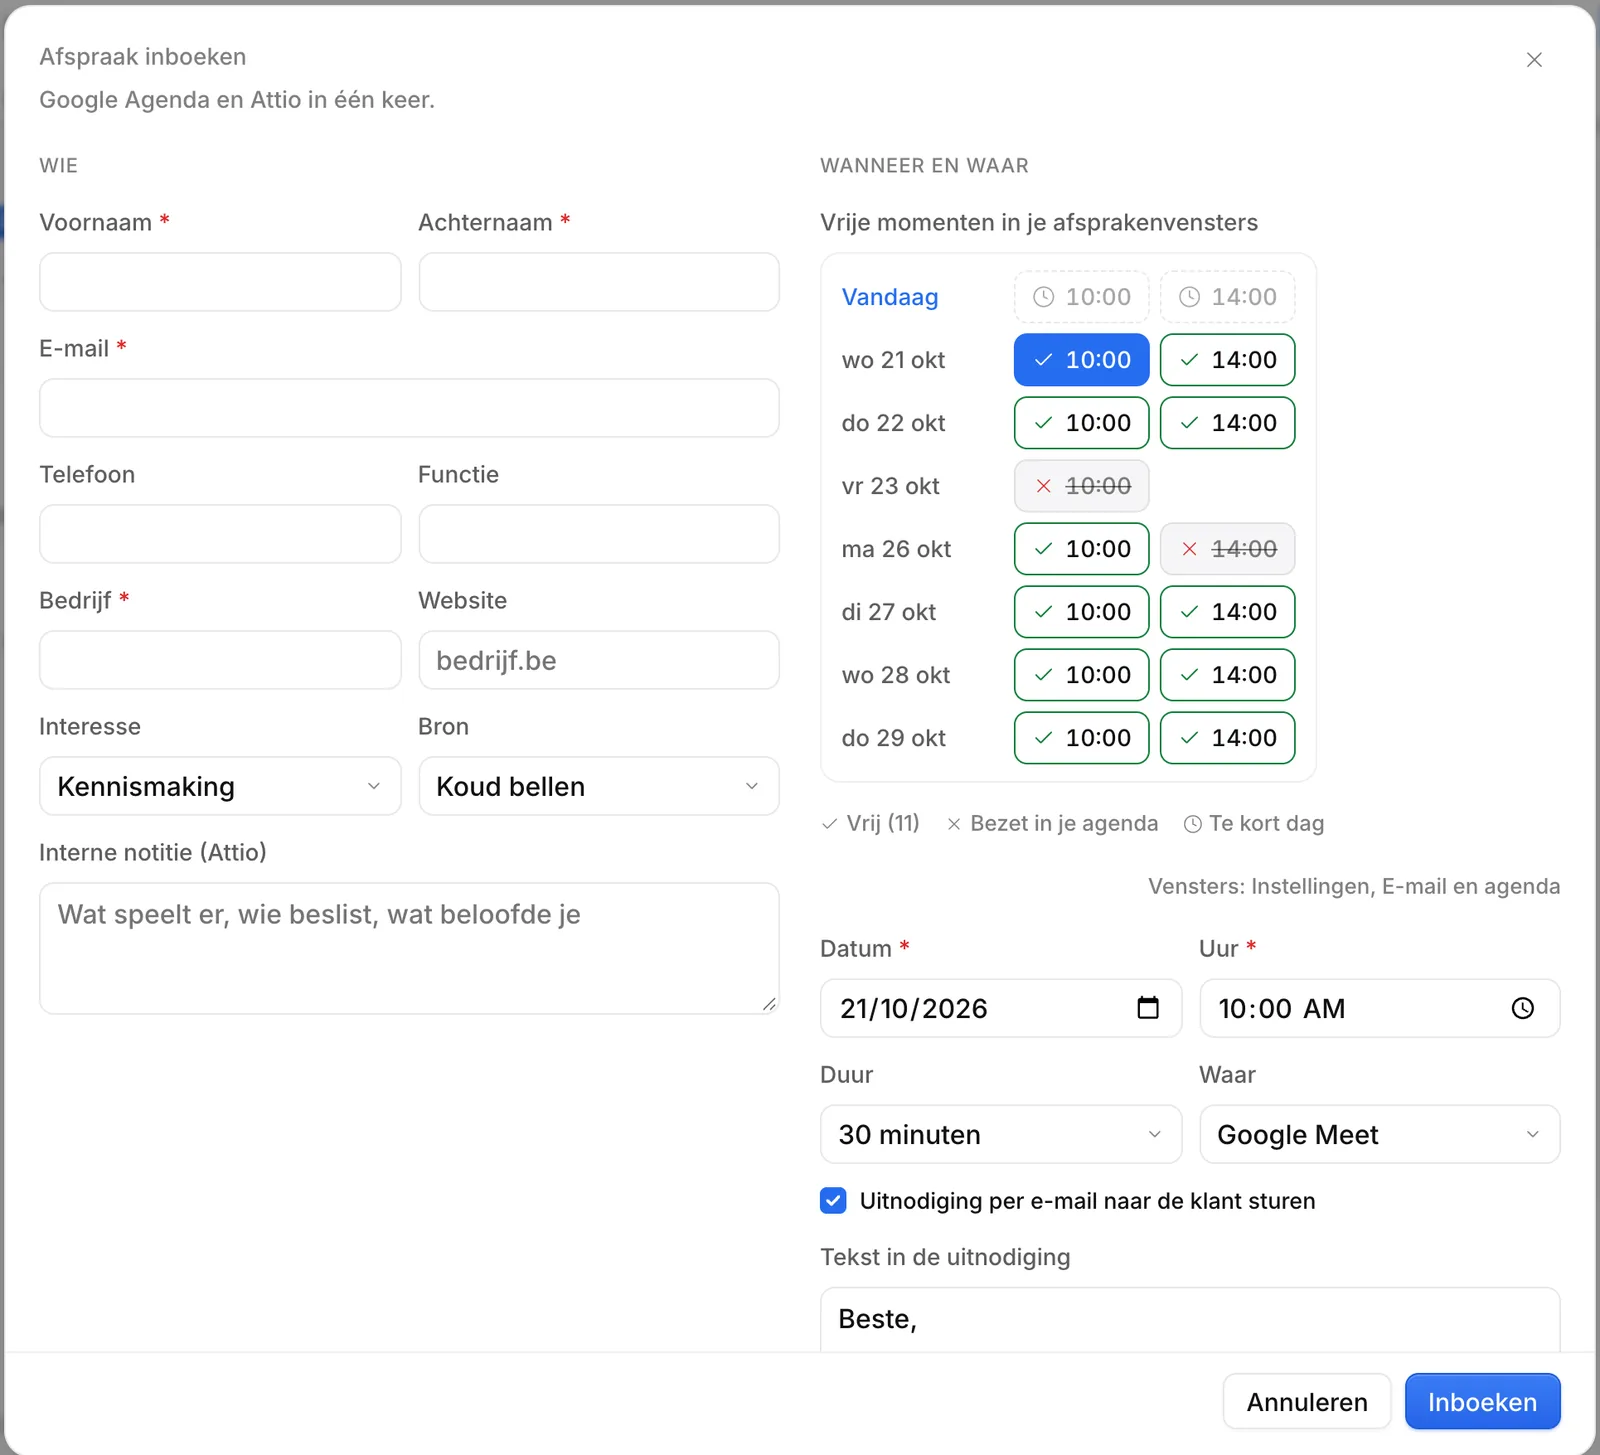
Boeken terwijl ze aan de lijn zijn
Ringlane toont je vrije momenten in Google Agenda, voegt een Google Meet-link toe en verstuurt de uitnodiging. Geboekte afspraken gaan naar Attio.
In deze sector: Stemt een eigenaar in met een doorlichting van de polissen van het bedrijf, boek die dan in Google Agenda met een Meet-link terwijl hij aan de lijn is; de afspraak gaat naar Attio.
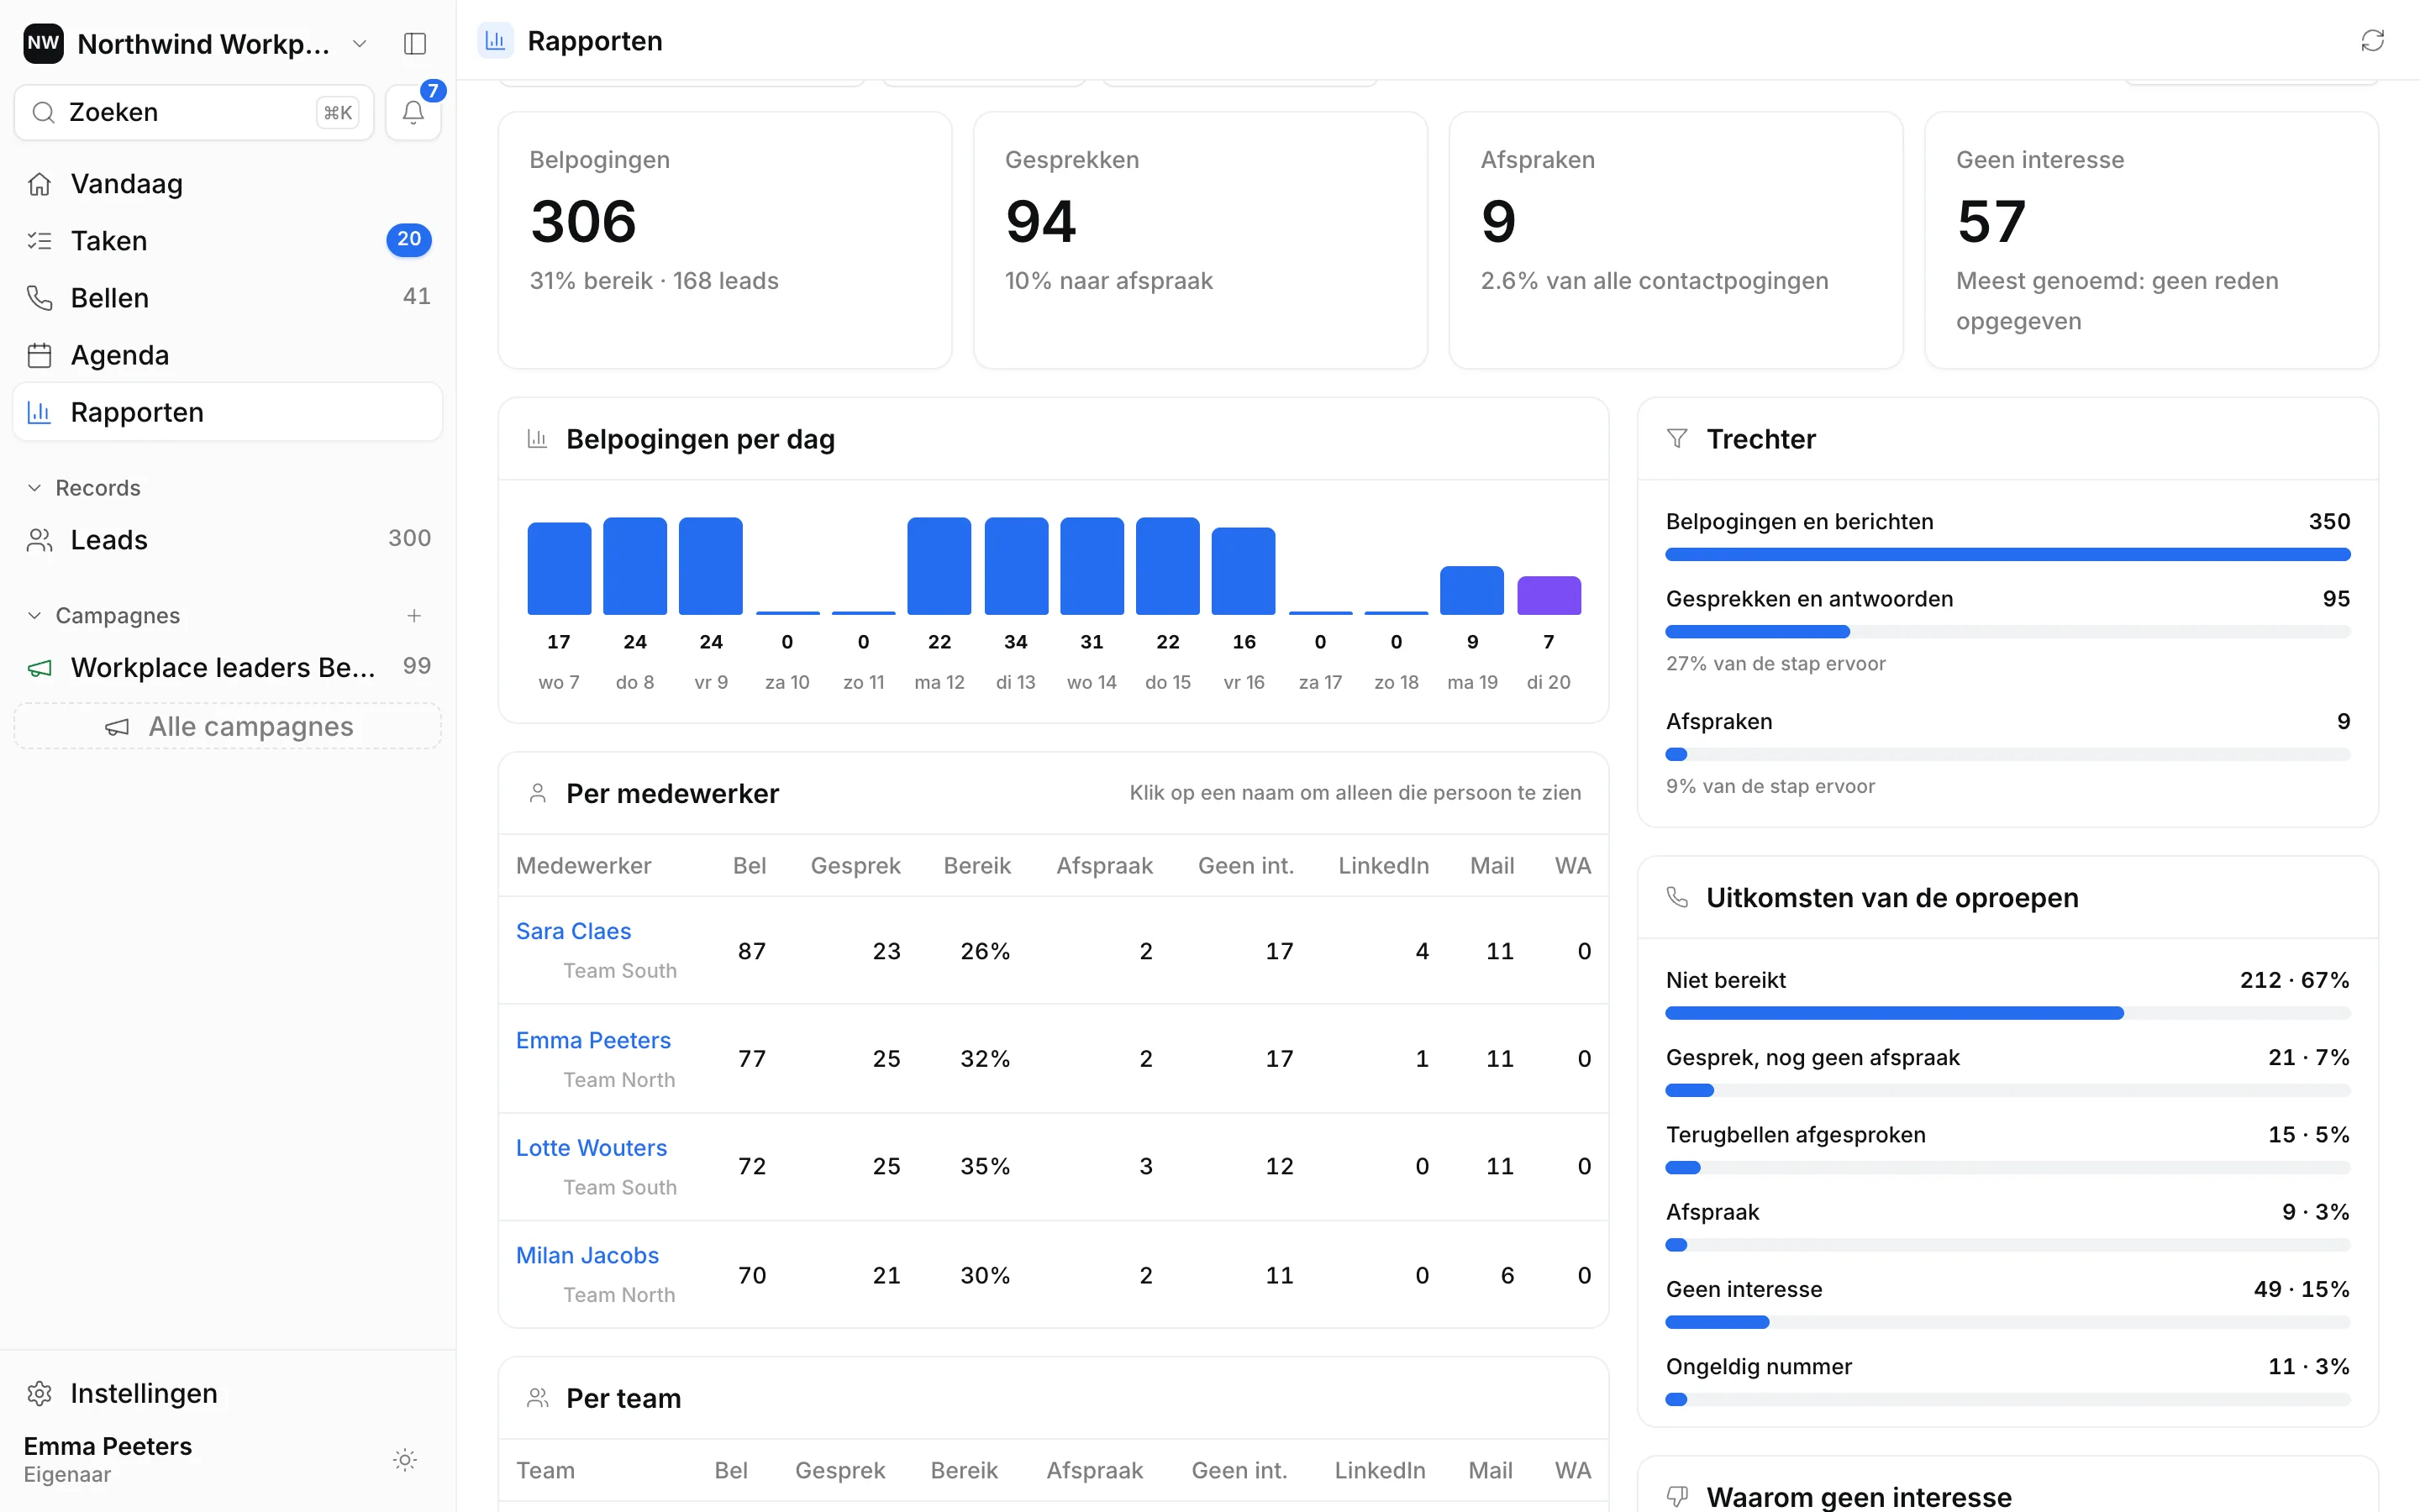
Je cijfers, per beller en campagne
Belpogingen, bereik, gesprekken, afspraken, de trechter en de redenen voor "geen interesse", per persoon, team en campagne.
In deze sector: Vergelijk campagnes per sector en lees de redenen voor geen interesse om te zien of "net verlengd", "verzekerd via de bank" of "trouw aan onze makelaar" in elk segment de echte rem is.
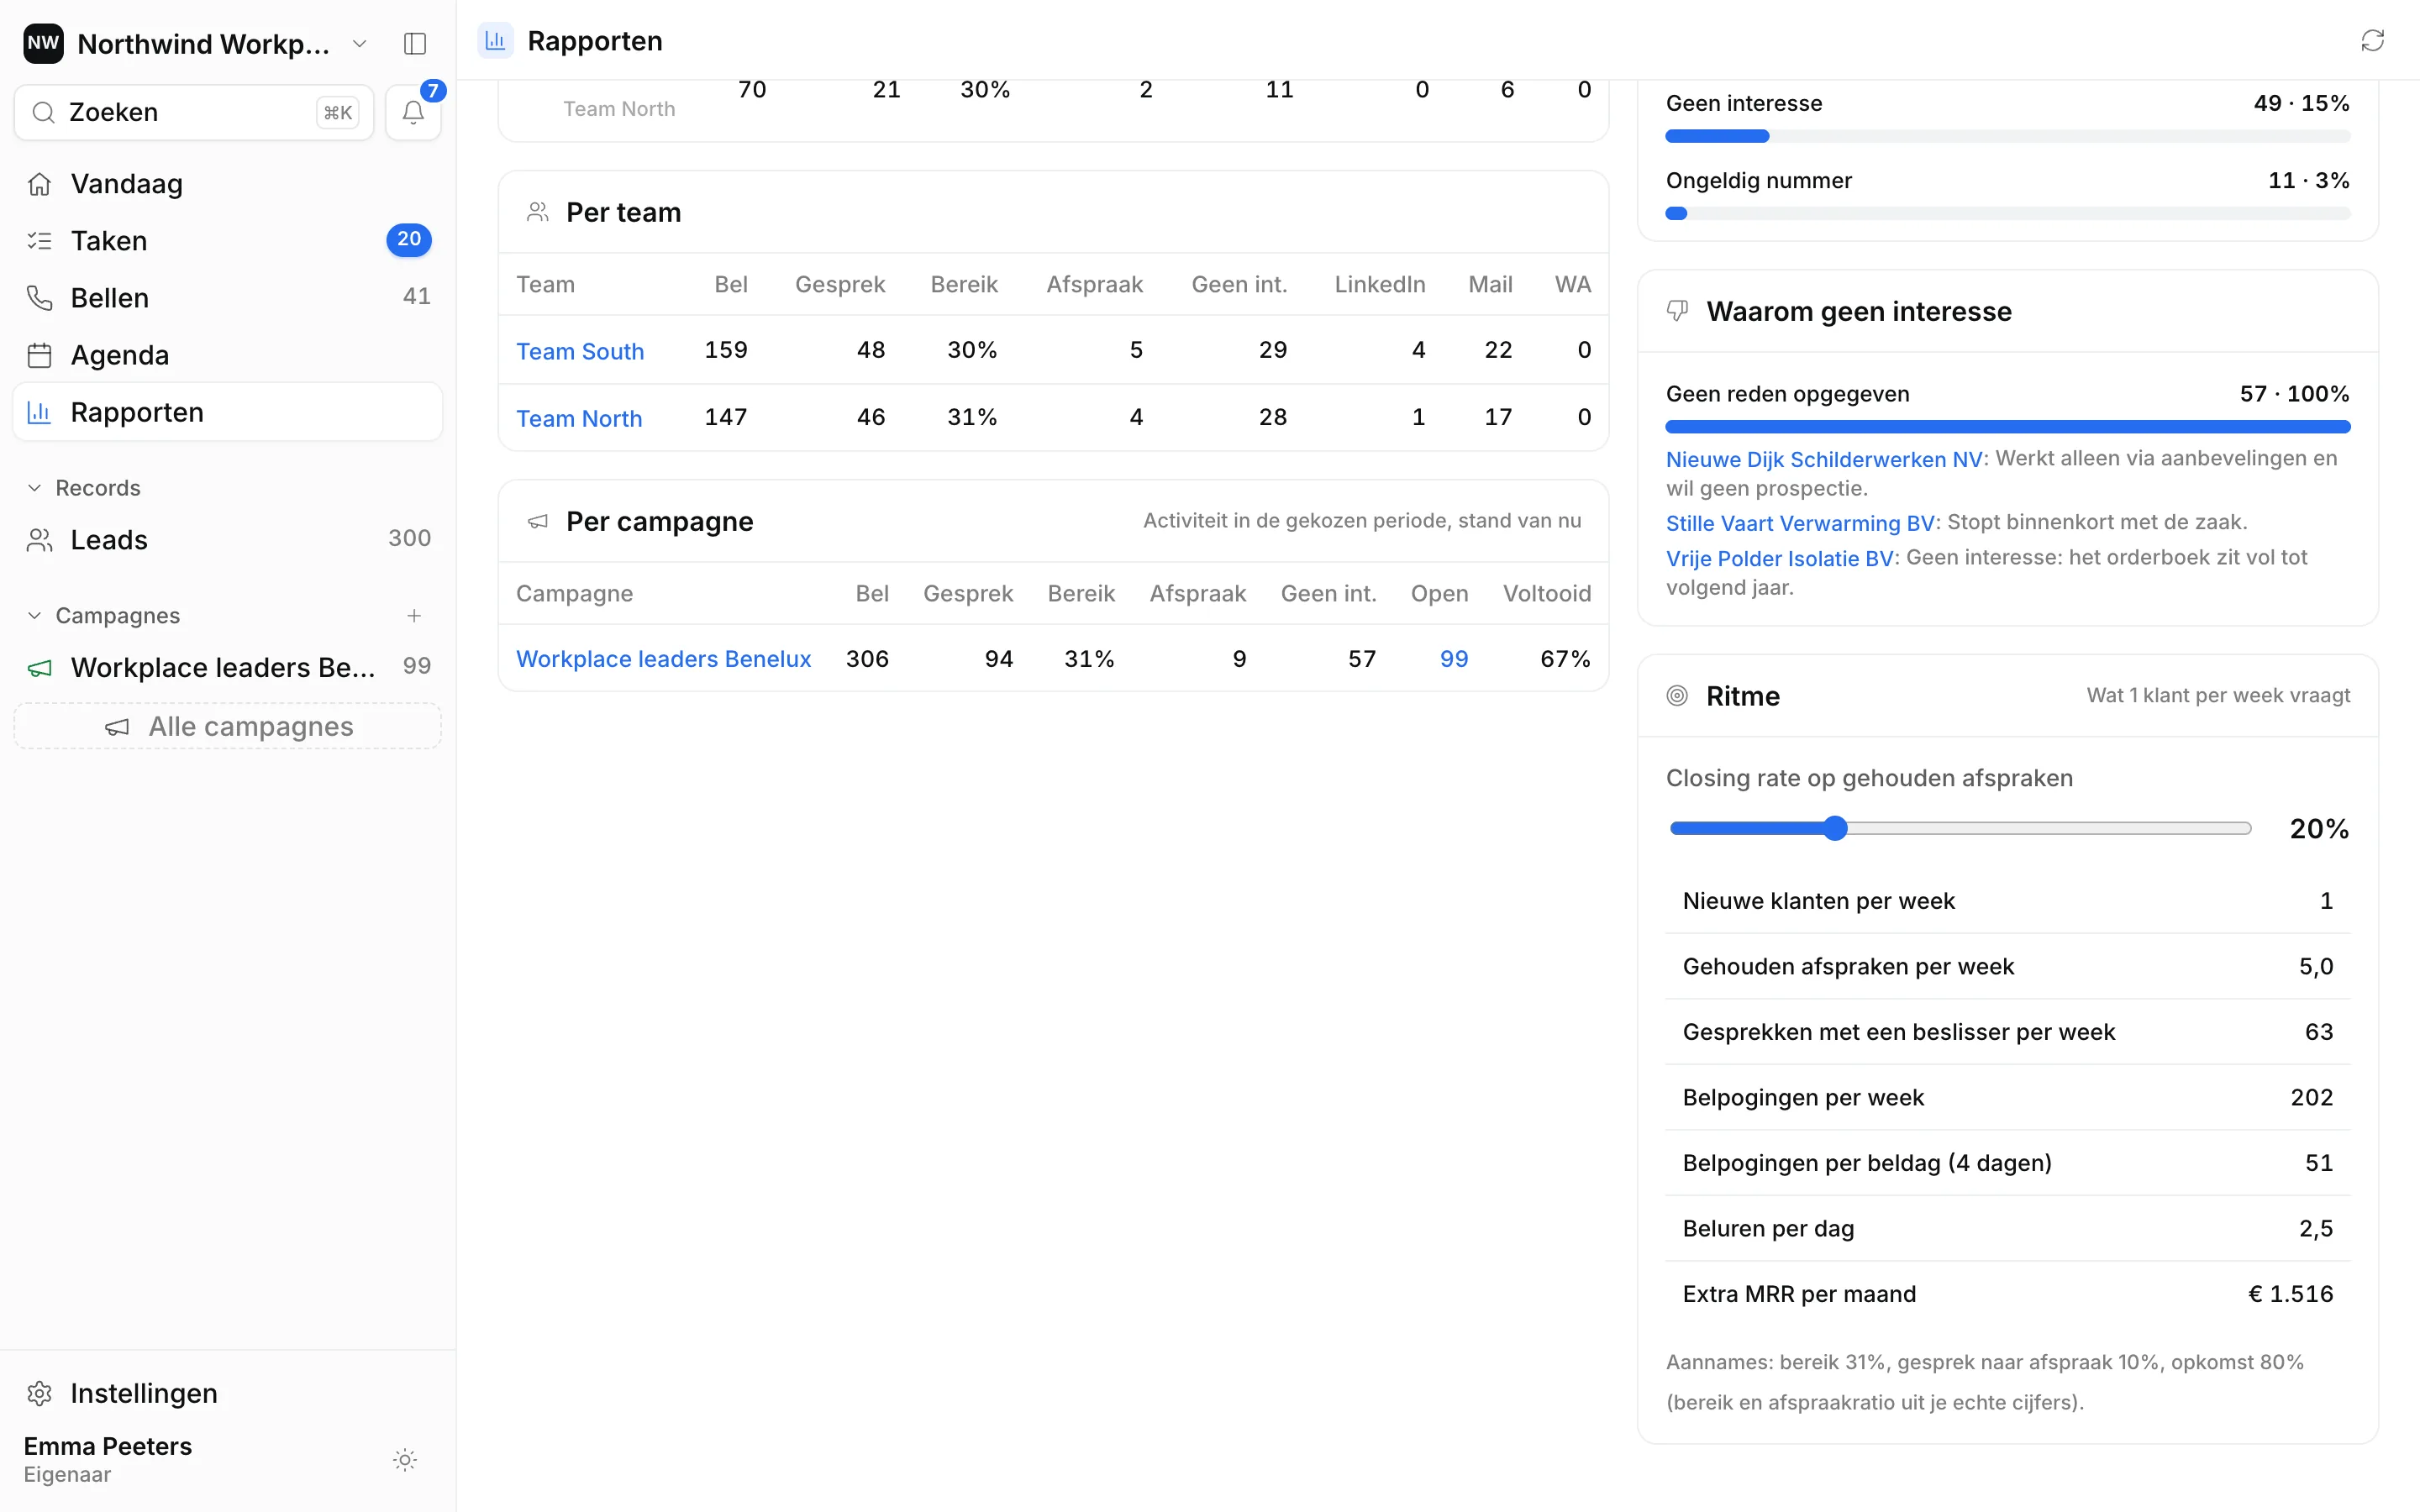
Wat één nieuwe klant vraagt
Op basis van je eigen cijfers rekent Ringlane uit hoeveel telefoontjes per week en per dag één nieuwe klant per week vraagt.
In deze sector: Vul je eigen cijfers in en zie hoeveel telefoontjes per week één nieuwe zakelijke klant per week vraagt, zodat een kantoor acquisitie kan plannen naast schade- en portefeuillewerk.
Echte schermen uit de Ringlane-app met demogegevens. Geen band met de getoonde bedrijven.
Wat het je kan opleveren: efficiëntie, geld en meer
Een zakelijke klant brengt meestal meerdere polissen mee en blijft jaren. De tabel hieronder is een voorbeeld met aangenomen cijfers, geen voorspelling. Vervang elk cijfer door je eigen.
| Voorbeeld met aangenomen cijfers: één adviseur, één maand | Waarde |
|---|---|
| Belpogingen | 300 |
| Gesprekken met de eigenaar (aangenomen 30%) | 90 |
| Polisdoorlichtingen geboekt (aangenomen 10% van de gesprekken) | 9 |
| Nieuwe zakelijke klanten (aangenomen 25% van de doorlichtingen) | 2 |
| Waarde van één klant (aangenomen 3.000 euro provisie per jaar, vijf jaar lang) | 15.000 euro |
In dit voorbeeld staan twee nieuwe zakelijke klanten per maand voor 30.000 euro provisie over vijf jaar. Je eigen provisie en klantbehoud bepalen het echte bedrag, dus meet ze.
Ook efficiëntie is meetbaar. Houd een week bij hoeveel tijd adviseurs na elk gesprek kwijt zijn aan notities en aan onthouden wanneer de polissen van een prospect verlengen. Een uitkomst met één toets registreren en het terugbellen maanden vooruit gepland zien, zorgt dat het verlengmoment niet gemist wordt. Lees leads opvolgen, en verliesaversie in sales over waarom ondernemers vaak bij hun huidige keuze blijven.
Regels om te kennen
Bedrijven bellen over verzekeringen is gebruikelijk, maar er gelden twee soorten regels. De algemene regels over direct marketing en gegevensbescherming bepalen wie je mag bellen en hoe je met hun gegevens omgaat. De regels voor verzekeringsdistributie, met toezicht door de FSMA in België en de AFM in Nederland, bepalen hoe je adviseert zodra het gesprek concreet wordt. Ons artikel over de regels voor koude acquisitie in België en Nederland geeft een overzicht. Dit is algemene informatie, geen juridisch advies.
Eerst het belscherm zien? Probeer de demo.
Veelgestelde vragen
Mag een verzekeringsmakelaar ondernemers koud bellen?
Wie belt een makelaar bij een bedrijf?
Hoe belangrijk zijn makelaars voor bedrijfsverzekeringen?
Hoeveel advieskantoren zijn er in Nederland?
Wanneer bel je een bedrijf het best over verzekeringen?
Bronnen
Alle sectoren
- Bedrijfscatering
- Bedrijfsfinanciering
- Bedrijfskleding en PBM
- Bedrijfsopleidingen
- Bedrijfsvastgoed
- Beveiligingsbedrijven
- Boekhoud- en accountantskantoren
- Consultancy en advies
- Drukwerk en verpakking
- Groothandel en distributie
- HR- en salarisdiensten
- HVAC en installatietechniek
- IT-dienstverlening en MSP's
- Kantoorinrichting en werkplek
- Leasing, wagenpark en laadpalen
- Logistiek en transport
- Maakindustrie
- Marketingbureaus
- Recruitment en uitzendbureaus
- SaaS en software
- Schoonmaakbedrijven
- Telecom en connectiviteit
- Zakelijke evenementen en locaties
- Zonne-energie en energie voor bedrijven